Экологически чистые энерготехнологии являются движущей силой спроса на важнейшие минеральные ресурсы
Чистые энерготехнологии составляют незначительную долю общего спроса на большинство минеральных ресурсов до середины 2010-х годов, однако сегодня ситуация изменилась. Переход к использованию энергии уже стал одним из основных факторов роста общего спроса на некоторые минералы. Согласно Сценарий устойчивого развития, разработанному Международным энергетическим агентством (МЭА), к 2040 году доля чистых технологий в общем спросе на медь и редкие технологии Земельные элементы будут превышать 40% для никеля и кобальта - 60-70% и для литиевых - наибольшего числа - 90% (вместо спирта)1).
С 2015 года наибольшие потребители литиума, перевозящие потребительские электроники, становятся электромобилями и перезаряжаемыми батареями, а на долю потребителей приходится 30% от общего объема. Текущий спрос. Сегодня на долю перезаряжаемого батарея уже приходится по меньшей мере 85 процентов мирового спроса на литиевую продукцию (2).
Переработка и обработка аккумуляторов автомобилей в качестве новой экологической проблемы
Сегодня во всем мире эксплуатируются почти 60 млн. электромобилей, и это число быстро растет. В 2022 году эта цифра составляла всего 26 миллионов. Самый крупный рынок электромобилей, который составляет более 70% таких автомобилей, находится в Китае.
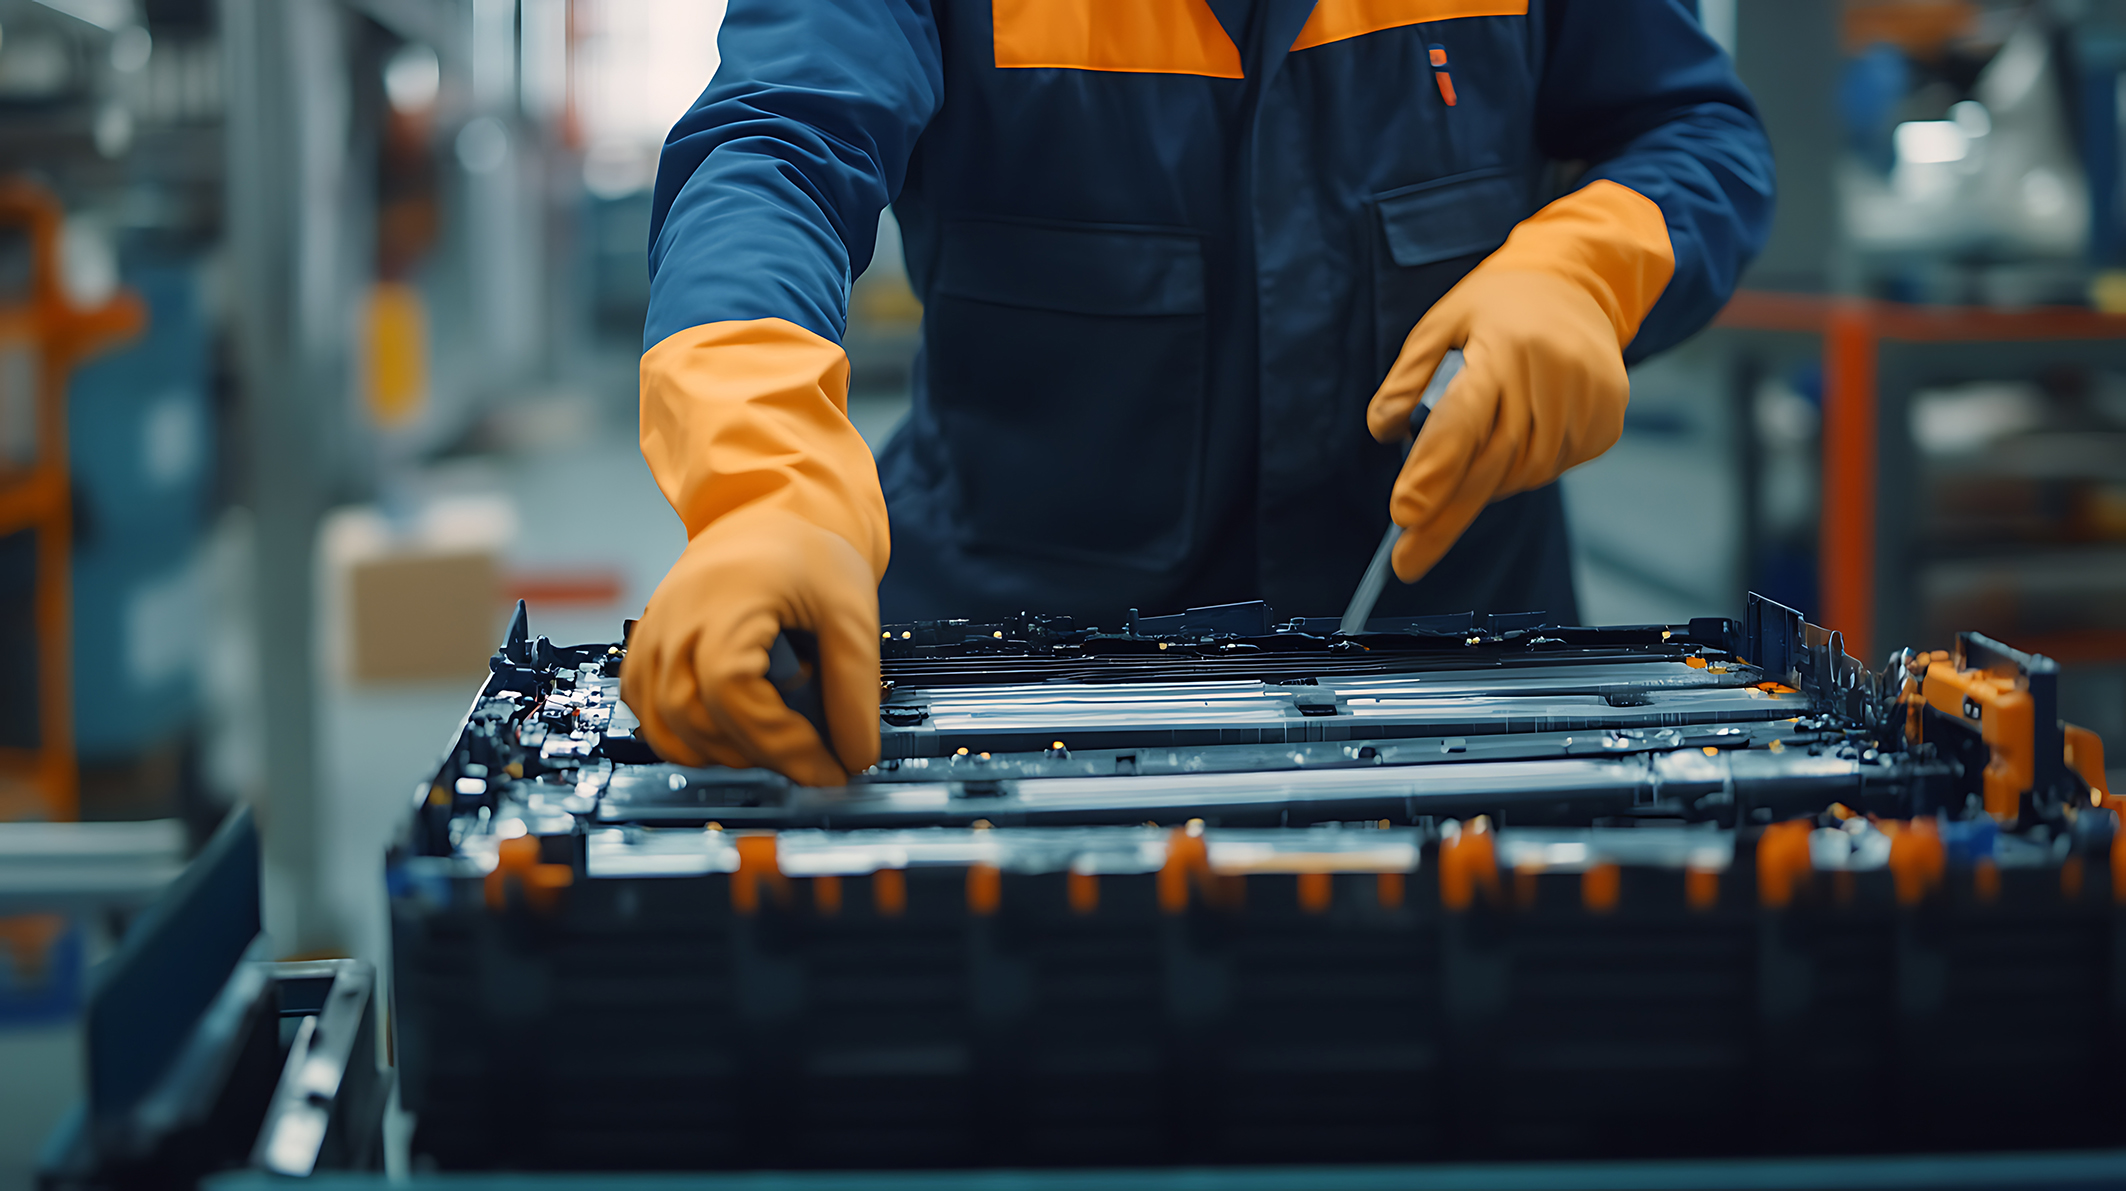
В 2014−2015 годах было отмечено резкое увеличение их массы среди потребителей. Большинство электромобилей оснащены литиевыми ионо-ионными батареями, которые имеют действенную продолжительность службы в течение 8-12 лет, и первой партией таких батарей, изготовленной в ходе бума, в настоящее время начинает терять свою массу, поднимая острый вопрос об их экологически безопасной рециркуляции. Ожидается, что в течение следующего десятилетия из эксплуатации будут выведены более 100 млн. батарей электромобилей. Переход от ископаемых видов топлива к электромобилям требует перестройки производственных и снабженческих цепочек для сырьевых материалов, с тем чтобы сделать их более эффективными и экологическими дружелюбно. Ключевым элементом для реализации этой возможности является рециркуляция аккумуляторов (4).
Используемые батареи не только являются отходами, но и вторичным ресурсом. Они содержат литиев, никель, кобальт, марганец и графит-любители, которые могут быть повторно использованы при производстве новых батарей. Рециркуляция позволяет уменьшить свою зависимость от импортных материалов, особенно литиев, большинство мировых запасов " см " , которые расположены в Китае, Чили и Австралии.
Региональная политика правительства в области рециркуляции
Правительства стран, которые являются лидерами в производстве и использовании электромобилей, проводят активную политику в области рециркуляции аккумуляторов. В Европейском союзе положения, касающиеся батареи, вступившие в силу в 2023 году, применяются как к аккумуляторам электромобилей, так и к батареям обычных домашних хозяйств (как к батареям, работающим в электрических автомобилях, так и к батареям обычных домашних хозяйств).5).
В этом положении установлены целевые показатели для минимального содержания рециркулированных материалов к 2031 и 2036 годам. Особенно важно, чтобы этот документ стал также ключевым шагом на пути к обеспечению устойчивого развития и уменьшению зависимости от основных материалов. Например, согласно этому стандарту, минимальный целевой показатель содержания литиев в литиевых батареях в 2036 году должен составлять 12%, а для никеля - 15%. В Соединенных Штатах стандарты рециркуляции аккумуляторов косвенно урегулируются Законом о сокращении инфляции и соответствующими руководящими указаниями, разработанными Казначейством и внутренними доходами Службу. Закон о сокращении инфляции поощряет население к приобретению электромобилей с налоговым кредитом до 7500 долларов. Однако для того чтобы транспортные средства могли получить право на получение этого полного налогового кредита для экологически безопасных автомобилей, минералы и компоненты, используемые в батареях " литиевая " машина, должны быть снабжены ископаемыми и компонентами. удовлетворять новые потребности, направленные на укрепление внутренней производственно-сбытовой цепочки. Например, часть кредита (3,750 долл. США) имеется в 2026 году, если 80% стоимости важнейших минералов (литиев, никеля, кобальта и т.д.) были заминированы, обработаны или переработаны в ходе добычи. Соединенные Штаты или страна-партнер (страна-партнер)6).
В Китае, который является лидером производства электромобилей, зарегистрировано 162 000 компаний, занимающихся переработкой аккумуляторов. Регулирование удаления отходов автомобилестроительных аккумуляторов является стратегической задачей и осуществляется с помощью спецификаций и планов правительственных учреждений (в настоящее время)7).
В последнем издании Государственного совета " План действий по совершенствованию системы утилизации и утилизации электромобилей " Государственный совет в 2025 году включил в него использование цифровой технологии для мониторинга перемещения батарей на протяжении всего их жизненного цикла, обеспечения отслеживания на этапах производства, продажи, демонтажа и удаления. Министерство промышленности " Упрощение комплексного цикла рециркуляции используемых электромобилей " требует, чтобы объем рециркуляции каскадов (возможности повторной эксплуатации) Используемые батареи должны составлять не менее 60% фактического объема рециркуляции использованных аккумуляторов. Новые спецификации также требуют эффективного извлечения ключевых ценных металлов из отработанных аккумуляторных материалов. В частности, показатель экстракции электрода, последовавшего за раздроблением и разлучением, должен составлять не менее 98%, алюминиевый и медный примеси должен быть ниже 1,5%. Коэффициент добычи лития в процессе плавления должен составлять не менее 90%, а коэффициент добычи никеля, кобальта и марганца должен составлять не менее 98% (в процентах).7).
Для предприятий, занимающихся переработкой, такие спецификации требуют активного РЦР и применения технологий для обработки котогов и анодных материалов. Благодаря этим требованиям, например, китайские ученые разработали метод ультрафаста для извлечения металлов из литиевых ионовых батарей с использованием глицина: Ученым удалось извлечь 99 99% литиума, 96 86% никеля, 92 35% кобальта и 90 59% марганца всего за 15 минут (что касается 99% лития)8).
Создание черной массы и ее чистка
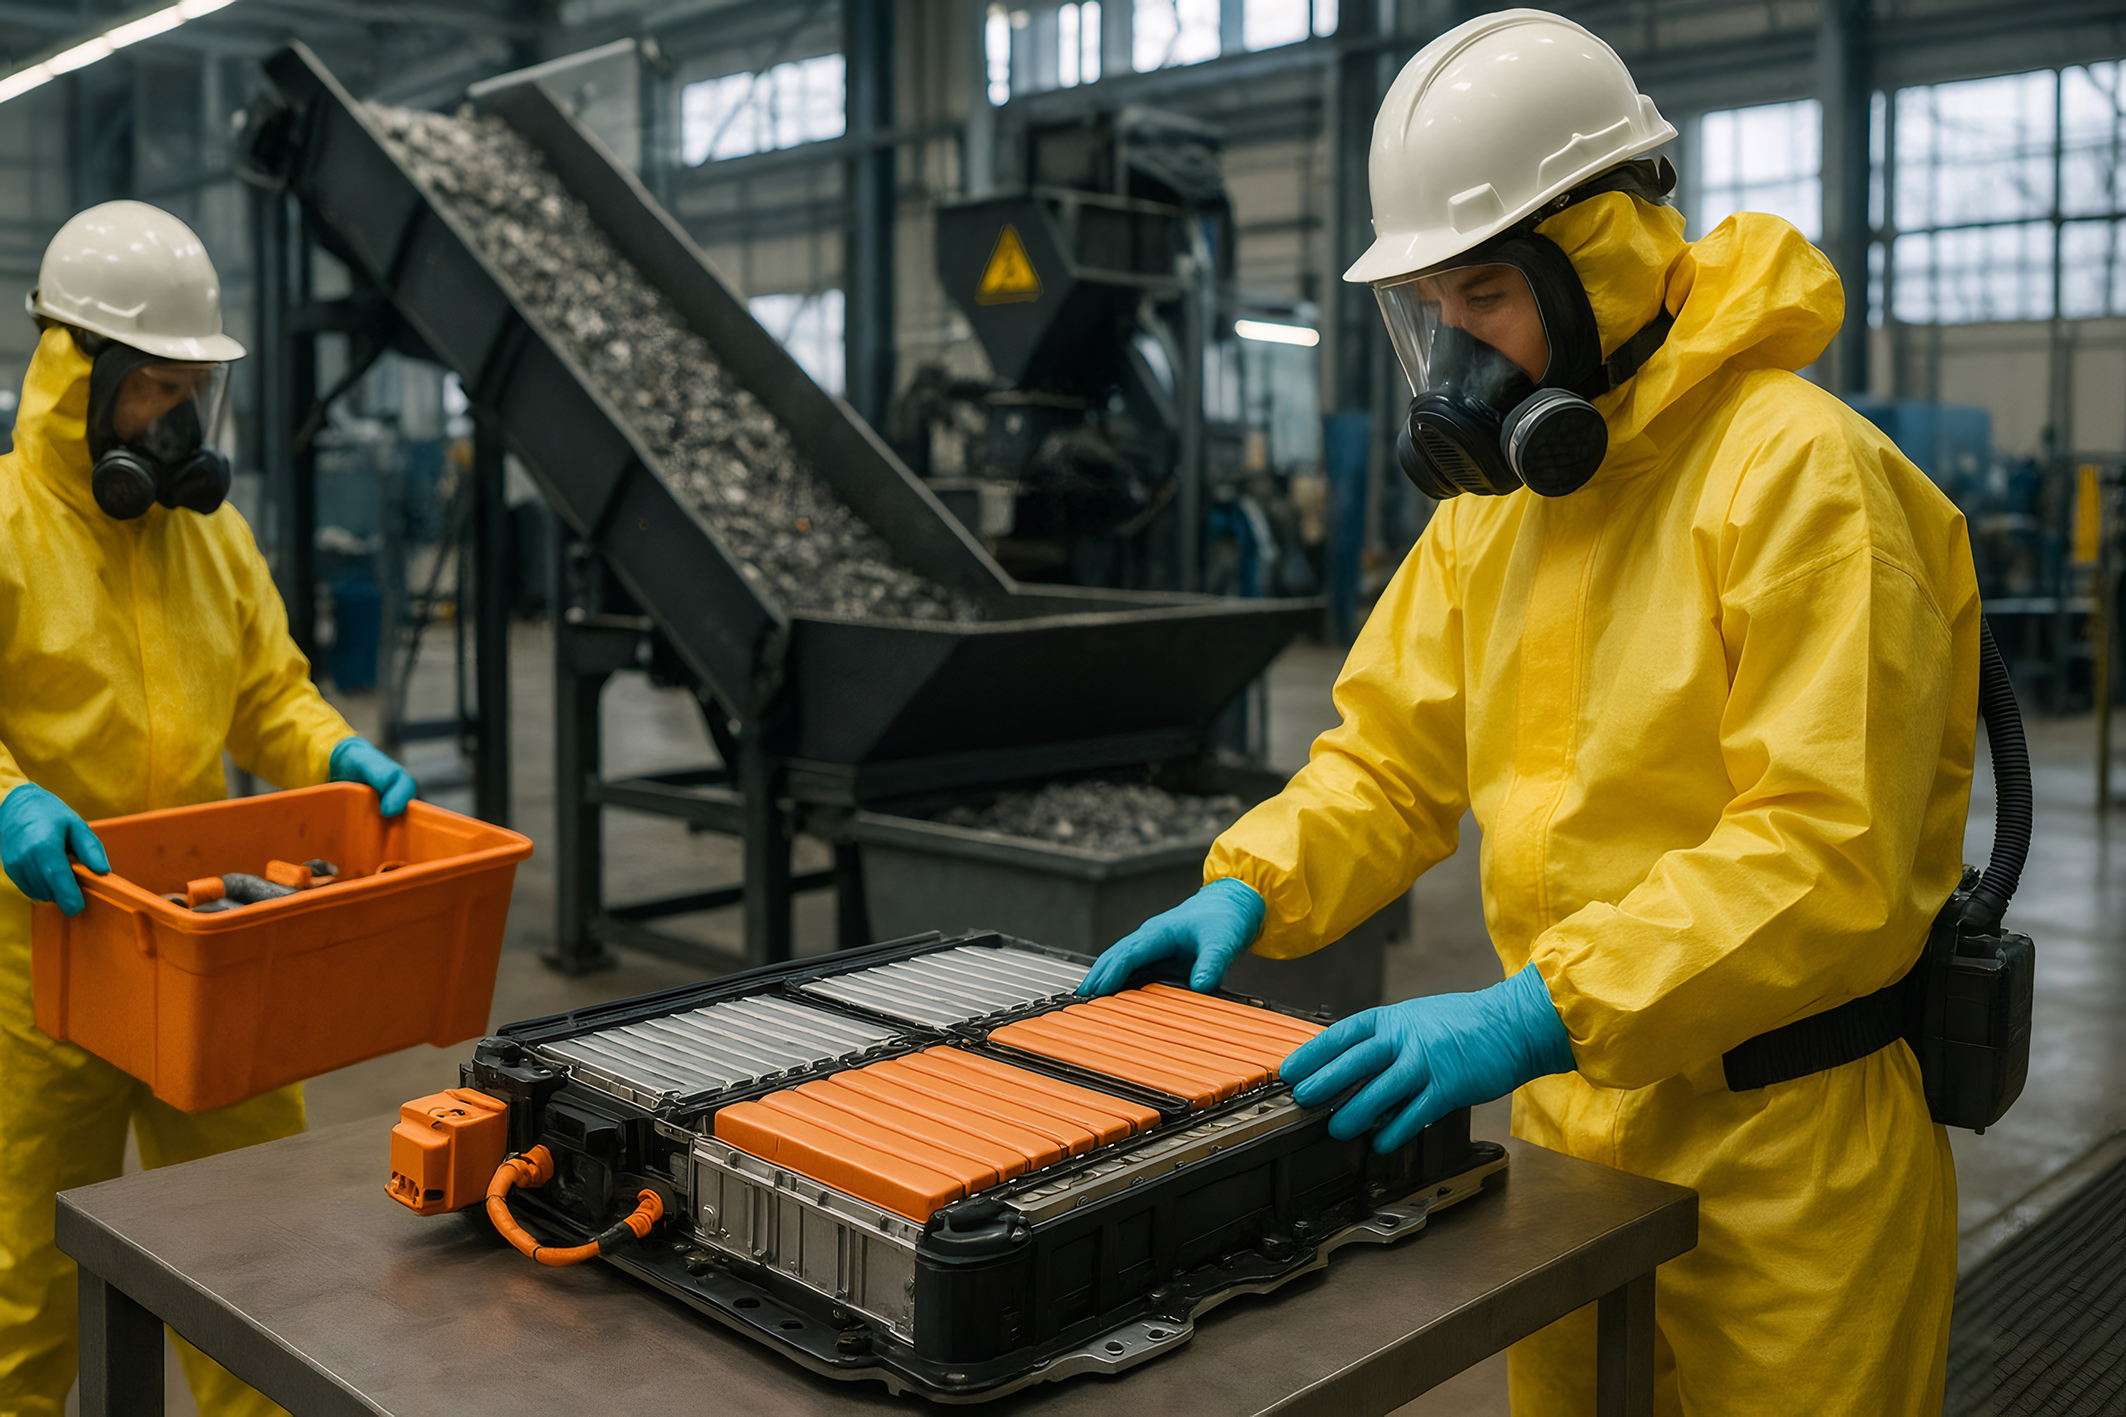
Утилизация аккумуляторов предполагает два основных этапа. Первый - это предохранитель, в котором начинается рециркуляция. Отходы батареи обычно раздавляются и сортируются для изготовления материала, известного как " мясная масса " . Следующим этапом является очищение, в ходе которого черная масса перерабатывается в ценные литиевые, никельные и кобальтоносные химические вещества для использования в катодах аккумуляторов. Чёрная масса очищена с использованием пирометаллургических, гидрометаллургических или прямых методов рециркуляции. Гидрометаллургия является наиболее оптимальным показателем рекуперации, но она является более дорогостоящей из-за большого количества реагентов и воды, необходимой для этого. Пирометаллургия является технически более простой, но требует высокого энергопотребления, и непосредственная рециркуляция, которая предполагает рекуперацию активных катаходов, все еще находится на экспериментальном этапе этап исследования, но может стать оптимальным решением в будущем. Китай занимает господствующее положение на глобальном рынке как на этапах предварительной обработки, так и очистки аккумуляторных батарей. В настоящее время из приблизительно 45 млн. тонн металлолома батарей, производимого ежегодно во всем мире, около 80% перерабатывается в Китае, а на Европу приходится не более 10% (в Европе - не более 10%).9).
Второй этап рециркуляции имеет решающее значение, поскольку он преобразует рециркулированные материалы в химические вещества с высокой чистотой, пригодные для аккумуляторов. Согласно прогнозам, к 2025 году объем мощностей по рециркуляции черной массы составит почти утро, что составляет 89 процентов от общемирового объема (вместо 89%)10).
С учетом того, что доходы от всей производственно-сбытовой цепи по рециркуляции аккумуляторов, начиная от сбора до добычи металлов, как ожидается, будут увеличиваться более чем на 95 млрд. долл. США в год по всему миру за счет использования американского доллара в год 2040 год, эта деятельность не только поможет сэкономить ресурсы и снизить зависимость от внешних торговых цепочек, но и будет способствовать развитию крупных предприятий (в том числе и крупных предприятий).4). Сегодня тонна батарей уже генерирует около 600 долларов США. По оценкам МакКинси, в будущем потенциал создания стоимости будет расти до уровня, аналогичного уровню сектора первичных металлов, который составляет около 30% в зависимости от цены. динамические данные (в процентах)4).
Рециркулирующие установки в Европе
Второй крупнейший рынок для рециркуляции аккумуляторов - Европа. В конце 2023 года максимальная общая мощность первичной рециркуляции отходов аккумуляторов в Европейском союзе составляла около 200 000 тонн в год, что примерно в восемь раз меньше, чем в случае в Китае. В ЕС в основном имеется большое число малых и крупных предприятий по рециркуляции сырья, которые легко организовать и не требуют крупных инвестиций на строительство. Однако Европа значительно отстает от Китая в плане глубины рециркуляции, при этом значительно меньше металлоочистных установок и технологий очистки. Сегодня ЕС экспортирует черную массу для переработки в Азию, что создает нехватку потенциала на очистных предприятиях, что вместе с высокими инвестициями, необходимыми для производства растений строительство и отсутствие крупных внутренних покупателей не способствуют повышению конкурентоспособности европейского рынка рециркуляции. Производители сообщают, что от 60% до 80% черной массы, произведенной в ЕС, экспортируется для обработки в другие страны, в частности в настоящее время в Южную Корею, но в будущем - возможно, все чаще в Индонезию или Китай. Экспорт черной массы из Европы также облегчен снижением цен на металлы по сравнению с 2022-2023 годами, что привело к снижению рыночной стоимости вторичного сырья Материалы, в то время как азиатские субъекты, обладающие огромным потенциалом, увеличили спрос и цены на черную массу. Например, корейские перерабатывающие предприятия покупают сырье в ущерб, с тем чтобы использовать их потенциал, а предприятия в ЕС - в неровном состоянии. Таким образом, нынешняя ситуация на европейских рынках благоприятствует экспорту черной массы за пределами ЕС (в настоящее время ситуация на европейских рынках) (в европейском секторе)11).
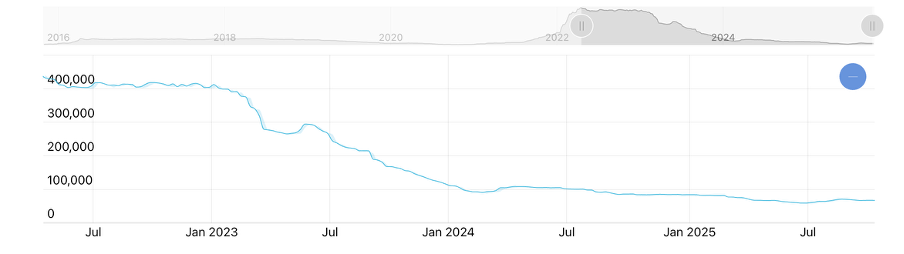
Цены на литиев в 2022-2023 годах (источник: https://ise-metal-quotes.com)
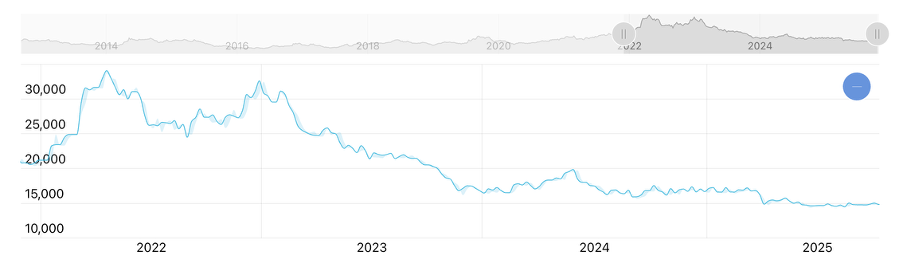
Цены на никель в 2022-2023 годах (источник: https://ise-metal-quotes.com)
Согласно данным Института систем и инноваций Фраунхофер, примерно четверть европейского рынка переработки литиевых батарей в ЕС состоит из Азиатские компании, еще 6-8 процентов являются американцами, а остальные традиционные европейские предприятия по рециркуляции более половины - немецкие компании. К числу основных участников рынка ЕС относятся Бельгия " Умикор " , а в Финляндии, Германии и Польше, Южная Корея " , группа " SK TES " , на которой расположены предприятия во Франции, Венгрии, Нидерланды и Германия и Южная Корея " Сунг-эль-Хитч " , наиболее активная в Европе, на долю которой приходится основная часть европейского потенциала черной массы, что в целом составляет около 10 000 200 000 тонн в год. К 2025 году в Сунг-эль-Хитч будут иметься предприятия в Венгрии, Германии и Польше, а строительство завода " Сунг-Эл " в Испании все еще находится на стадии разработки (в настоящее время оно находится на стадии разработки).12).
Обрабатывающие предприятия в США
США исторически отстают от Китая и ЕС, поскольку до 2021 года почти все американские черные массы отправились в Азию, главным образом в Южную Корею. Однако с введением государственной поддержки и мер стимулирования рынок переработки с 2022 года наблюдал взрывооопасный рост инвестиций в промышленность. К 2030 году ожидается, что промышленность будет расти по меньшей мере в пять раз. Благодаря вышеупомянутому Закону о сокращении инфляции и Закону о инфраструктуре Боснии и Герцеговины, которые вместе предоставили субсидии на общую сумму 636 млрд. долл. США к 2024 году, примерно на 20 крупных В Соединенных Штатах были построены предприятия и проекты различных уровней переработки. По данным министерства энергетики США (2024 год), на основе инвентаризации всех растений было установлено, что в 2024 году предприятия США способны производить до 1 175 000 тонн черных металлов. масса и глубокое уточнение около равнинных равнинных равнинных равнинных массу. К 2030 году планируется увеличить этот показатель по меньшей мере на 5 раз. Региональный рынок переработки в Соединенных Штатах представлен тремя группами. Крупные центры расположены в районах Великих озер и Среднего Запада (Ойо, Мичиган, Нью-Йорк), на юго-востоке (Южная Каролина, Грузия, Кентукки) и на юго-западе (Невада и Запад) Аризона) - исторический центр горнодобывающей промышленности и гидрометаллургии (Редвудские материалы, АБТК).
Первый блок в Рочестере, Нью-Йорк, находится на самой крупной фабрике по производству батарей в Северной Америке. На заводе присутствует черная масса американских и европейских предприятий, является партнером Гленкора и производится литиевый карбонат и смесь никеля и кобальтовых гидрокидов. На юго-западе Невады - это " Редвуд рисунок " , проект бывшего инженера " Тесла " , Штраубеля. The plant receives grants from the DOE and carries out a full recycling cycle: - сбор, демонтаж, обработка и производство костного и анодического материалов. На юго-востоке Грузии находится Сунг-Эл-Хитч США, часть той же южнокорейской группы, которая построила завод в Венгрии. В центре внимания предприятия находится производство черной массы для экспорта в Корею. Основными факторами, движущими силами которых является быстрое развитие сектора рециркуляции в США, являются государственное регулирование. и мощные государственные стимулы, в частности обязательство производителей использовать рециркулированные материалы в американских ЕВ для получения налоговых кредитов в размере до 7500 долларов, а также - налоговые кредиты для компаний в обмен на использование рециркулированных материалов.
Результаты и прогнозы
Рынок переработки аккумуляторов стремительно растет, и сегодня шина является неоспоримым лидером в этой области. Азиатские компании не только создали огромный потенциал, но и создали замкнутые технологические циклы - от сбора аккумуляторов до производства котходов. Европа, с другой стороны, застряла на полпути: Большинство видов производства ограничено предварительной обработкой, и большая часть черной массы направляется в Азию для рециркуляции. Единые штаты быстро накапываются соперниками, вводя волну инвестиций и налоговых льгот, но даже там глубокое очищение и переработка металлов остаются слабыми - связь, которая все еще остается на востоке. В предстоящие годы будет обеспечено равное распределение сил на глобальной карте утилизации аккумуляторов. Китай будет сохранять свое руководство, как и прежде, однако его доля будет постепенно сокращаться. В Северной Америке и европе уже запланированы дополнительные ассигнования на массовую мощность, и, согласно оценкам iea, к 2030 году на долю объединенных штатов будет приходиться около 10% глобального металла Добыча и европе примерно на 5%. Это будет трудная гонка за европе: без принятия решительных мер по сохранению сырья - строгое определение черной массы в качестве опасных отходов, приоритизация внутренней переработки и поддержка катаходе - континент рискует стать постоянно укрепляющим роль экспортера добавленной стоимости. Если рекомендации ри будут выполнены, реальный рост в сегменте глубокой обработки может быть произведен после 2026-2027 годов. Напротив, объединенные государства ведут активную индустриализацию: Налоговые перерывы и субсидии на инфраструктуру создают стимулы для быстрого расширения возможностей для переработки и производства литиевых солей, гипов и прекурсоров котхода. Даже если политическая ситуация изменится в будущем, созданная технологическая и инвестиционная база позволит Северной Америке сохранить свою позицию в качестве второй по величине. - глобальный центр обработки после Асии.