Les technologies énergétiques propres sont la demande de minéraux essentiels
Les technologies énergétiques propres représentaient une part négligeable de la demande totale pour la plupart des minéraux jusqu'au milieu des années 2010, mais aujourd'hui la situation a changé. La transition énergétique est déjà devenue un facteur majeur de la croissance de la demande totale de certains minéraux. Selon le scénario de développement durable élaboré par l'Agence internationale de l'énergie (AI), d'ici 2040, la part des technologies propres dans la demande totale de cuivre et rare les éléments de la terre dépasseront 40%, pour le nickel et le cobalt —–60–70%, et pour le lithium – presque 90% (1).
Depuis 2015, les véhicules électriques et les batteries rechargeables sont devenus les plus grands consommateurs de lithium, dépassant l'électronique de consommation et comptabilisant collectivement 30% du total la demande actuelle. Aujourd'hui, le secteur de la batterie rechargeable représente déjà au moins 85 % de la demande mondiale de lithium (contre 85%)2).
Recyclage et traitement des batteries automobiles comme un nouveau défi environnemental
Aujourd'hui, il y a près de 60 millions de véhicules électriques en fonctionnement dans le monde, et ce nombre augmente rapidement. En 2022, ce chiffre n'était que de 26 millions. Le plus grand marché mondial pour les véhicules électriques, produisant plus de 70% de ces voitures, est en Chine.
Une forte augmentation de leur disponibilité en masse aux consommateurs a commencé en 2014-2015. La plupart des voitures électriques sont équipées de batteries au lithium-ion, qui ont une durée de vie utile de 8 à 12 ans, et les premiers lots de ces batteries, produits pendant la boue, commencent maintenant à échouer en masse, ce qui soulève la question aiguë de leur recyclage respectueux de l'environnement. On s ' attend à ce que, au cours de la prochaine décennie, plus de 100 millions de batteries de véhicules électriques soient retirées du service. La transition des combustibles fossiles vers les véhicules électriques exige la restructuration des chaînes de production et d ' approvisionnement pour les matières premières afin de les rendre plus efficaces et plus écologiques. amical. La clé de la réalisation de cette opportunité est le recyclage de la batterie (4).
Les batteries usagées ne sont pas seulement des déchets, mais aussi une ressource secondaire. Ils contiennent du lithium, du nickel, du cobalt, du manganèse et des matériaux graphites qui peuvent être réutilisés dans la production de nouvelles batteries. Le recyclage permet de réduire sa dépendance aux matériaux d'importation, en particulier au lithium, dont la plupart sont situés en Chine, au Chili et en Australie.
Politique du gouvernement régional sur le recyclage
Les gouvernements des pays qui sont les leaders dans la production et l'utilisation de voitures électriques poursuivent une politique active dans le domaine du recyclage des batteries. Dans l'Union européenne, le règlement sur les batteries, entré en vigueur en 2023, s'applique aussi bien aux batteries électriques que aux batteries classiques (pompiers de ménage)5).
Cette réglementation fixe des objectifs pour le contenu minimal des matières recyclées d'ici 2031 et 2036. Il est particulièrement important que ce document constitue également un pas important vers le développement durable et la réduction de la dépendance à l ' égard des matières premières. Selon lui, par exemple, les objectifs minimaux de contenu recyclé pour le lithium dans les batteries au lithium-ion en 2036 devraient être de 12 % et de 15 % pour le nickel. Aux États-Unis, les normes de recyclage des batteries sont gérées indirectement par l ' intermédiaire de la loi sur la réduction des effets et des directives connexes élaborées par le Trésor et le revenu interne Service. La Loi sur la réduction des inflations encourage le public à acheter des véhicules électriques avec un crédit d'impôt pouvant atteindre 7500 dollars. Toutefois, pour que les véhicules puissent être admissibles à ce crédit d'impôt complet pour les voitures respectueuses de l'environnement, les minéraux et les composants utilisés dans les batteries au lithium-ion de la voiture doivent répondre aux nouvelles exigences visant à renforcer la chaîne d'approvisionnement intérieure. Par exemple, une partie du crédit (3.750 USD) est disponible en 2026 si 80% du coût des minéraux critiques (lithium, nickel, cobalt, etc.) ont été minés, transformés ou recyclés dans le États-Unis ou pays partenaire (6).
La Chine, qui est le leader de la production de voitures électriques, compte 162.000 entreprises enregistrées qui sont impliquées dans le recyclage des batteries. La réglementation de l ' élimination des déchets de batteries automobiles est une tâche stratégique et est mise en œuvre par des organismes gouvernementaux (spécifications et plans)7).
La dernière édition du « Plan d’action pour l’amélioration du système de recyclage et d’élimination des batteries de véhicules électriques » du Conseil d’Etat en 2025 comprend l’utilisation de la technologie numérique pour surveiller le mouvement des batteries tout au long de leur cycle de vie, assurant la traçabilité aux stades de production, de vente, de démantèlement et d'élimination. Les « spécifications pour le recyclage complet des batteries de véhicules électriques usagés » du Ministère de l’Industrie exigent que le volume de recyclage des cascades (occasions de réutilisation) Les batteries utilisées doivent être au moins 60 % du volume réel de recyclage des batteries utilisées. Les nouvelles spécifications exigent également la récupération efficace des métaux précieux clés de matériaux de batterie dépensés. En particulier, le taux d ' extraction de la poudre d ' électrode après le broyage et la séparation doit être d ' au moins 98 %, avec une teneur en aluminium et en cuivre en impureté inférieure à 1 5 %. Le taux d'extraction du lithium pendant la fusion doit être d'au moins 90%, et les taux d'extraction du nickel, du cobalt et du manganèse doivent être d'au moins 98 % (7).
Pour les entreprises de traitement, ces spécifications exigent Rautorisation active et l'application de technologies pour le traitement des cathodes et des matériaux anodes. Grâce à ces exigences, par exemple, les scientifiques chinois ont développé une méthode ultra-rapide pour extraire des métaux des batteries lithium-ion en utilisant la glycine: les scientifiques ont réussi à extraire 99,99 % du lithium, 96 86% du nickel, 92,35% du cobalt et 90,59% du manganèse en seulement 15 minutes (8).
Création de masse noire et sa purification
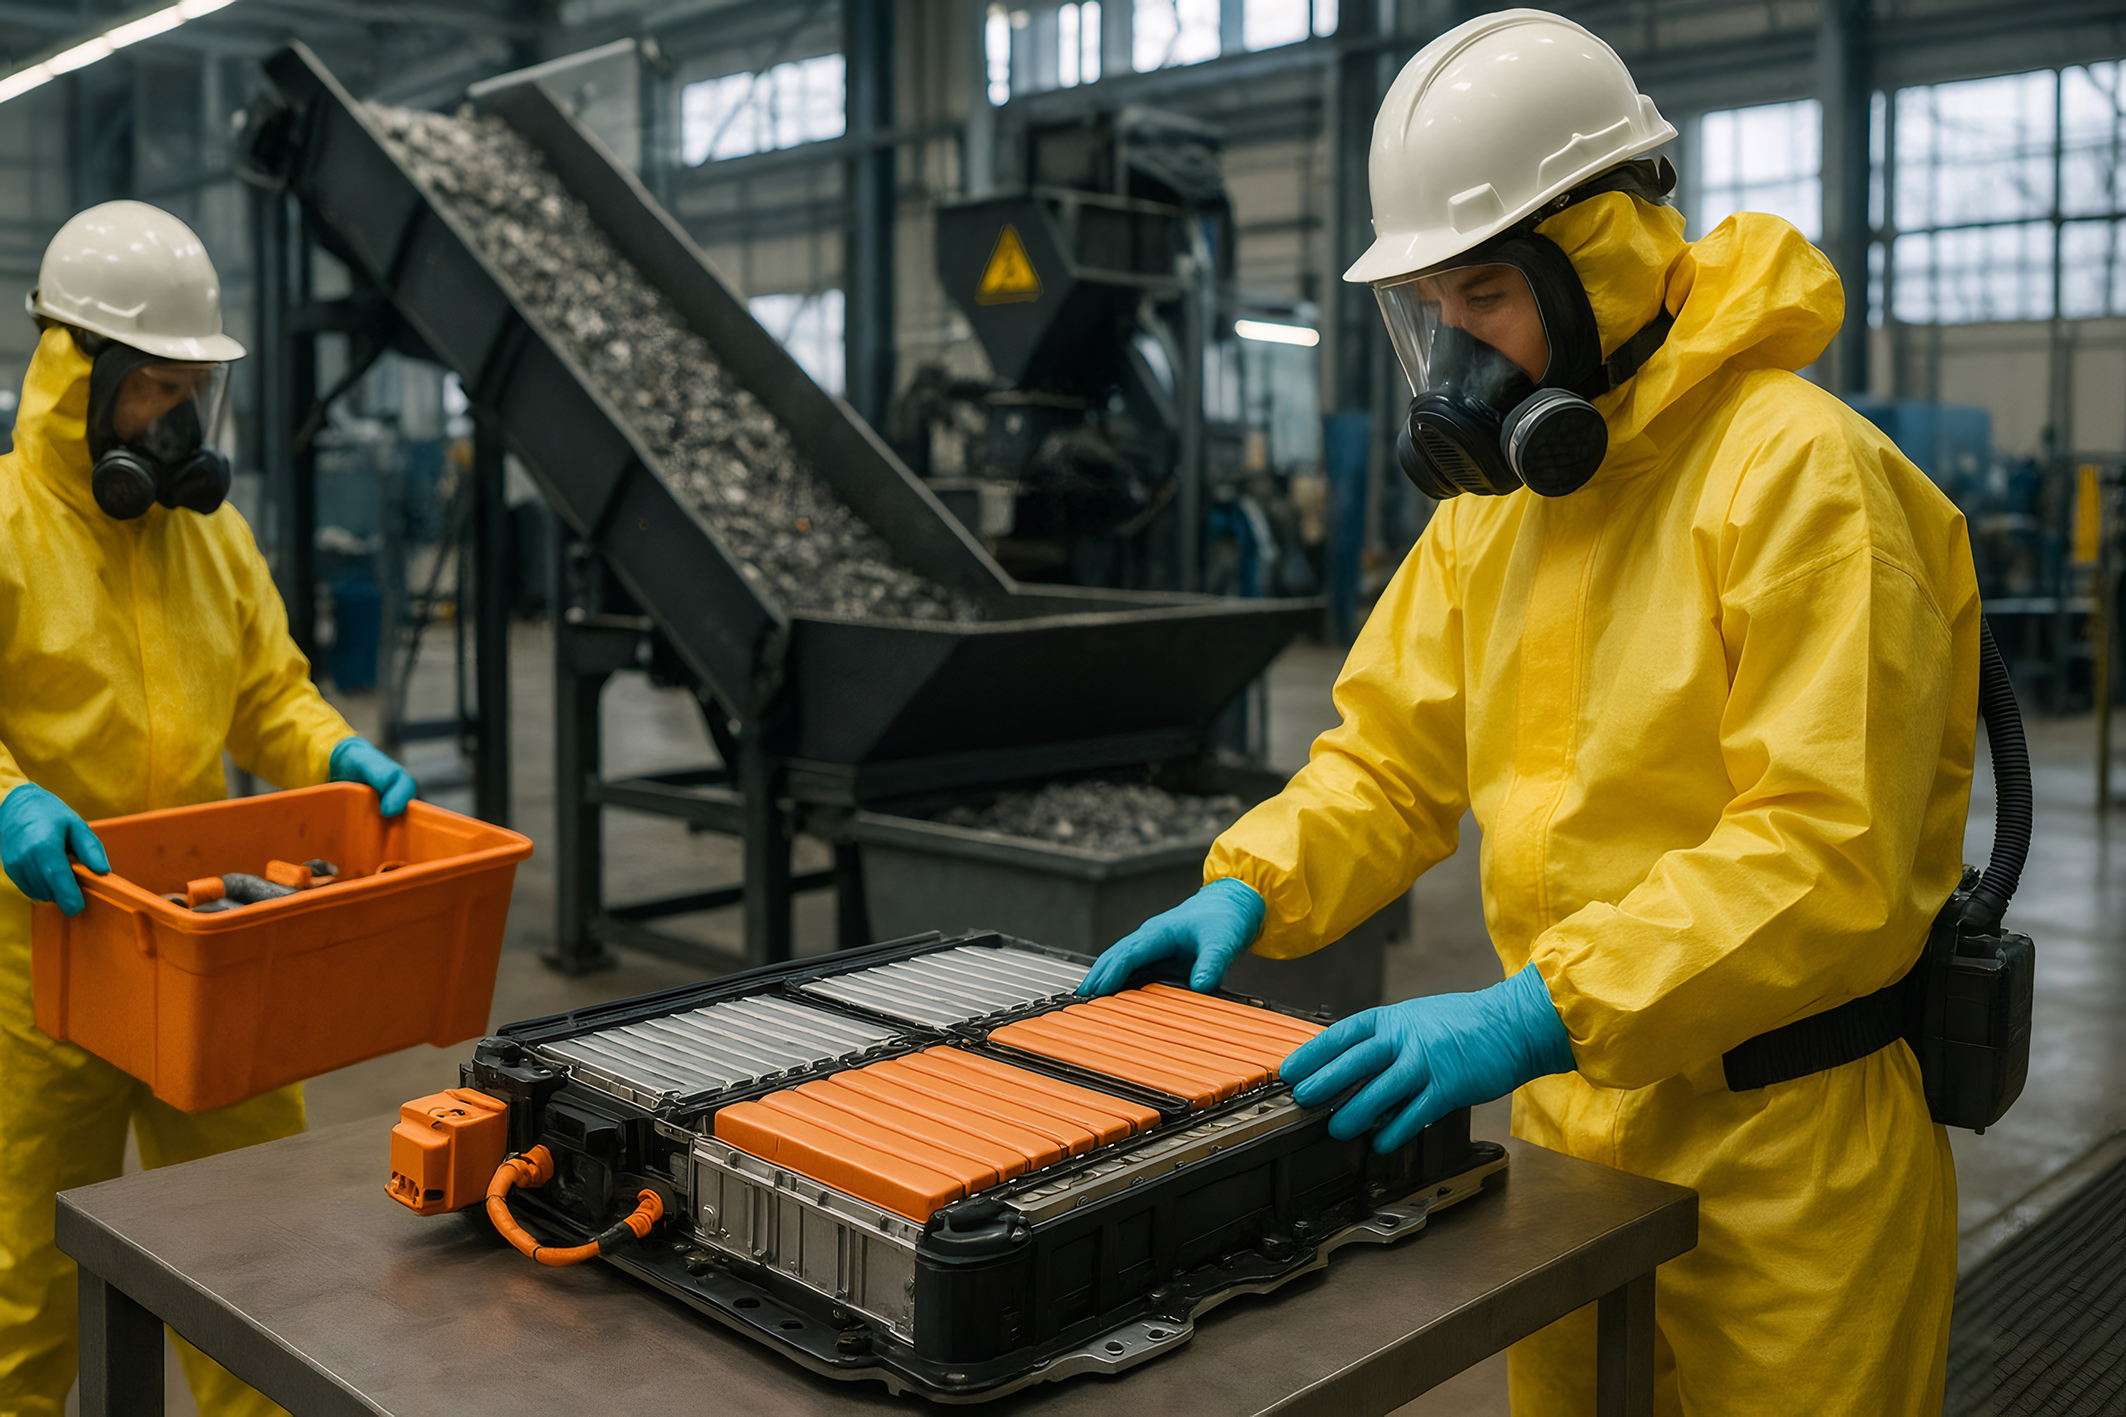
Le recyclage des batteries implique deux étapes principales. Le premier est le prétraitement, c'est-à-dire où commence le recyclage. Les déchets de batterie sont généralement écrasés et triés pour former un matériau appelé «masse noire». La prochaine étape est la purification, au cours de laquelle la masse noire est transformée en produits chimiques précieux au lithium, au nickel et au cobalt pour une utilisation dans les cathodes de batterie. La masse noire est purifiée à l'aide de méthodes de recyclage pyrométallurgiques, hydrométallurgiques ou directes. L'hydrométallurgie offre les meilleurs taux de récupération, mais est plus cher en raison de la grande quantité de réactifs et d'eau nécessaire. La pyrométallurgie est plus simple sur le plan technologique, mais nécessite une consommation élevée d'énergie, et le recyclage direct, qui implique la récupération de matériaux de cathode actifs, est toujours au pilote étudier l'étape mais peut devenir la solution optimale à l'avenir. La Chine domine le marché mondial tant pour les stades de prétraitement et de purification du recyclage des batteries. Actuellement, sur environ 4,5 millions de tonnes de déchets de batteries produites chaque année dans le monde, environ 80% sont recyclées en Chine, tandis que l'Europe ne représente pas plus de 10% (9).
La deuxième étape du recyclage est critique car elle convertit les matières recyclées en produits chimiques à haute pureté adaptés aux batteries. La capacité de recyclage de masse noire de la Chine devrait presque tripler d’ici 2025, ce qui représente 89 % de la capacité mondiale (10).
Étant donné que les revenus de toute la chaîne de valeur de recyclage des batteries, de la collecte à l'extraction de métaux, devraient croître à plus de 95 milliards de dollars US–Dollar par an dans le monde entier, 2040, cette activité ne sera pas seulement un moyen de sauver des ressources et de réduire la dépendance à l'égard des chaînes de commerce extérieures, mais aussi des grandes entreprises (4). Aujourd'hui, une tonne de matériel de batterie génère déjà environ 600 US-Dollar. McKinsey estime que, à l'avenir, le potentiel de création de valeur va croître à un niveau semblable à celui du secteur des métaux primaires, qui est d'environ 30% selon le prix dynamique (4).
Installations de recyclage en Europe
Le deuxième plus grand marché de recyclage des batteries est l'Europe. À la fin de 2023, la capacité totale maximale de recyclage primaire des déchets de batteries dans l'Union européenne était d'environ 200.000 tonnes par an, soit environ huit fois moins que en Chine. L'UE compte principalement un grand nombre de petites et grandes entreprises de recyclage primaire, qui sont faciles à organiser et ne nécessitent pas de grands investissements pour la construction. Cependant, l'Europe recule considérablement derrière la Chine en termes de profondeur de recyclage, avec un nombre considérable de stations de purification des métaux et de techniques de purification. Aujourd'hui, l'UE exporte la masse noire pour le traitement vers l'Asie, créant ainsi une pénurie de capacité dans les usines de purification, qui, avec le haut investissement nécessaire pour les plantes la construction et l'absence de grands acheteurs nationaux, ne contribuent pas à la compétitivité du marché européen du recyclage. Les producteurs ont indiqué qu'entre 60 % et 80 % de la masse noire produite dans l'UE est exportée pour être transformée en d'autres pays, actuellement en Corée du Sud, en particulier, mais à l'avenir Peut-être de plus en plus en Indonésie ou en Chine. L'exportation de la masse noire de l'Europe a également été facilitée par des prix des métaux inférieurs par rapport à 2022-2023, ce qui a entraîné une baisse de la valeur marchande du secondaire brut les matériaux, tandis que les acteurs asiatiques avec des capacités énormes ont augmenté la demande et les prix pour la masse noire. Par exemple, les transformateurs coréens achètent des matières premières à une perte afin d'utiliser leur capacité, alors que les usines de l'UE sont oisives. Ainsi, la situation actuelle sur les marchés européens favorise l'exportation de la masse noire en dehors de l'UE (11).
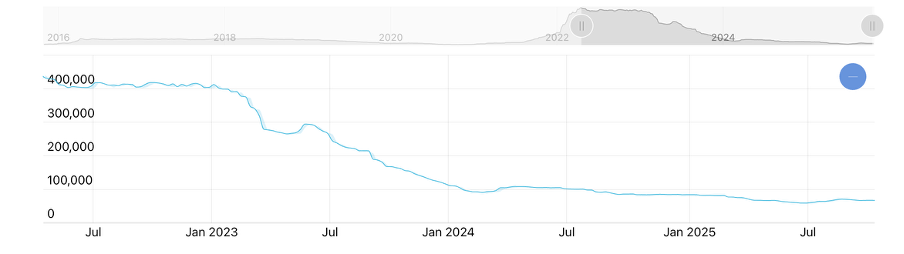
Chute des prix du lithium en 2022-2023 (Source: https://ise-metal-quotes.com)
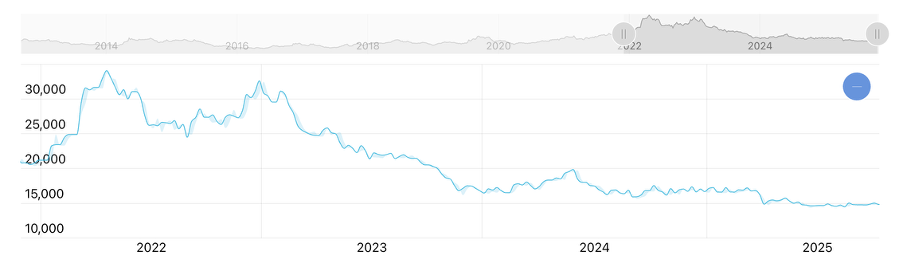
Chute des prix du nickel en 2022-2023 (Source: https://ise-metal-quotes.com)
Selon les données de l'Institut Fraunhofer pour la recherche en systèmes et en innovation, environ un quart du marché européen de recyclage des batteries au lithium-ion dans l'UE est constitué de Les entreprises asiatiques, 6 à 8 % sont américaines et les autres usines de recyclage européennes traditionnelles, plus de la moitié sont des entreprises allemandes. Parmi les principaux acteurs du recyclage sur le marché européen, on trouve la Belgique Umicore, avec des divisions en Finlande, Allemagne et Pologne, le groupe SK TES de Corée du Sud, avec des plantes en France, Hongrie, les Pays-Bas et l’Allemagne, et SungEel HiTech, la Corée du Sud, la plus active en Europe, qui représente la majeure partie de la capacité de masse noire européenne, produisant un total de autour 200.000 tonnes par an. En 2025, SungEel HiTech aura des plantes en Hongrie, en Allemagne et en Pologne, tandis que la construction de l'usine SungEel en Espagne est encore en phase de développement (12).
Plants de traitement aux Etats-Unis
Les États-Unis ont historiquement traîné loin derrière la Chine et l'UE, jusqu'en 2021, presque toute la masse noire américaine est allée en Asie, principalement en Corée du Sud. Cependant, avec l'introduction de mesures de soutien et de stimulation du gouvernement, le marché du traitement a connu une croissance explosive de l'investissement dans l'industrie depuis 2022. D'ici 2030, l'industrie devrait croître au moins cinq plis. Grâce à la loi sur la réduction des inflations et à la loi sur les infrastructures de Bipartisan, qui a accordé des subventions totalisant 636 milliards de dollars, d ' ici à 2024, soit une vingtaine de grandes Des entreprises et des projets de différents niveaux de traitement ont été construits aux États-Unis. Selon le département de l'énergie des États-Unis (2024), basé sur un inventaire de toutes les usines, il a été constaté qu'en 2024, les usines américaines étaient capables de produire jusqu'à ±175.000 tonnes de noir masse et raffinage profond environ ±35.000 tonnes de masse noire. D'ici 2030, il est prévu d'augmenter cela d'au moins 5 fois. Le marché régional de traitement aux États-Unis est représenté par trois groupes. Les grands centres sont situés dans les Grands Lacs et dans les régions du Midwest (Ohio, Michigan, New York), le Sud-Est (Carline du Sud, Géorgie, Kentucky) et le Sud-Ouest (Nevada et Arizona) — le centre historique de l'exploitation minière et de l'hydrométalonnage (Redwood Materials, ABTC).
Le premier groupe, à Rochester, New York, abrite la plus grande usine de traitement de la batterie Li-Cycle d'Amérique du Nord. La plante reçoit la masse noire des usines américaines et européennes, est partenaire de Glencore, et produit du carbonate de lithium et un mélange d'hydroxides de nickel et de cobalt. Dans le sud-ouest, dans le Nevada, est Redwood Materials, un projet de l'ancien ingénieur Tesla JB Straubel. L'usine reçoit des subventions du DOE et effectue un cycle de recyclage complet: collecte, démontage, traitement et production de cathodes et d'anodes. Au sud-est, en Géorgie, est SungEel HiTech USA, qui fait partie du même groupe sud-coréen qui a construit l'usine en Hongrie. L'usine se concentre sur la production de masse noire pour l'exportation vers la Corée. Les principales forces qui conduisent au développement rapide du secteur du recyclage aux États-Unis sont la réglementation gouvernementale. et des incitations gouvernementales fortes, en particulier l'obligation pour les fabricants d'utiliser des matériaux recyclés dans les VE américains de recevoir des crédits d'impôt allant jusqu'à 7500 dollars, ainsi que crédits d'impôt pour les entreprises en échange d'utiliser des matériaux recyclés.
Résultats et prévisions
Le marché du recyclage des batteries connaît une croissance rapide, et aujourd'hui la porcelaine est le leader incontesté dans ce domaine. Les entreprises asiatiques ont non seulement développé une énorme capacité, mais ont également établi des cycles technologiques fermés, allant de la collecte de batteries à la production de matériaux de cathode. L'Europe, d'autre part, est coincée à mi-chemin : La plupart des productions sont limitées à un traitement préliminaire, et la plupart de la masse noire est envoyée à l'asie pour le recyclage. Les Etats unis se rattrapent rapidement avec leurs rivaux, lançant une vague d'investissements et d'incitations fiscales, mais même là, le nettoyage et le raffinage profonds des métaux reste faible. lien — un lien que l'est tient toujours sur. Les années à venir verront un niveau de forces sur la carte mondiale de recyclage des batteries. La Chine conservera son leadership, comme avant, mais sa part diminuera progressivement. Les additions de capacité massive en Amérique du Nord et en Europe sont déjà prévues, et selon les estimations iea, d'ici 2030, les Etats unis compteront environ 10% du métal mondial capacité d'extraction, et l'Europe pour environ 5%. Ce sera une course difficile pour l'Europe: sans mesures décisives pour conserver les matières premières — classification stricte de la masse noire comme déchets dangereux, hiérarchisation du traitement intérieur et soutien aux matériaux de cathode production — le continent risque de s'enraciner définitivement dans le rôle d'un exportateur de valeur ajoutée. Si les recommandations de ifri sont mises en œuvre, une croissance réelle du segment de traitement approfondi est possible après 2026-2027. Les Etats unis, au contraire, poursuivent une voie d'industrialisation active: Les coupures fiscales et les subventions aux infrastructures créent des incitations pour l ' expansion rapide de la capacité de traitement et de production de sels de lithium, de mhp et de précurseurs de cathode. Même si la situation politique change à l'avenir, la base technologique et d'investissement établie permettra à l'Amérique du Nord de maintenir sa position de deuxième plus grande centre mondial de traitement après l'asie.