El 15 de agosto de 2024, el Ministerio de Comercio de China anunció que los controles de exportación de antimonio entrarían en vigor el 15 de septiembre. Esta es la última de una serie de restricciones a la exportación por China, que domina la minería mundial y el procesamiento de elementos de tierra raras.
La antimonía se utiliza en la producción de retardantes de llama, baterías de plomo ácido, y como aleación para fortalecer otros metales. También tiene una serie de aplicaciones militares, incluidos dispositivos de visión nocturna, municiones de blindaje y producción de armas nucleares. China representaba el 48% de la producción mundial de antimonio en 2023.
Los precios de la antimonía ya habían alcanzado un máximo de más de 22.000 dólares por tonelada a finales de julio de 2024, habiéndose duplicado aproximadamente desde el comienzo del año debido a la globalización escasez.
Preocupaciones por el suministro de tungsteno
El reciente anuncio del Ministerio de Comercio de China sobre la antimonía también ha enviado ondas de choque a través de la cadena global de suministro de tungsteno. El tungsteno es indispensable para una gama de aplicaciones militares, es extremadamente duro, y tiene el punto de fusión más alto de todos los metales. China domina actualmente el mercado de exportación de tungsteno, produciendo alrededor del 80% de la oferta mundial. Algunos expertos predicen que China puede introducir controles de exportación sobre el tungsteno para finales de año, si no antes.
Tanto la antimonía como el tungsteno están incluidos en la lista de la UE de materias primas críticas, con tungsteno clasificado como una materia prima estratégica.
Antecedentes: China restricciones de exportación en 2023
Poco más de un año antes, el 1 de agosto de 2023, China anunció restricciones a la exportación de los elementos de tierra raras el gaslio (Ga) y el germanio (Ge), y en grafito de alto grado (C), citando Por razones de “seguridad nacional”.
El germano y el galio se utilizan en productos solares, fibra óptica y chips de alta frecuencia para teléfonos móviles y satélites. Cabe recordar que Beijing impuso estos controles de exportación después de que los Estados Unidos decidieron en 2023 restringir el acceso de China a semiconductores avanzados.
EE.UU. reconoce la dependencia de tierras raras como una “emergencia nacional”
Como se informó en una edición anterior de este boletín, el ex Director de la CIA y Secretario de Estado bajo el presidente Donald Trump, Mike Pompeo, viajaron a Barcelona en junio de 2023 a abrir la reunión anual de la Asociación de Industrias Terrestres (REIA). Pompeo sirve como asesor especial para USA Rare Earth (USARE). En septiembre de 2020, el Presidente Trump declaró una emergencia nacional sobre la “unaceptable dependencia de los Estados Unidos de los minerales críticos de los adversarios extranjeros” — un fino referencia velada a China. Su sucesor, el Presidente Joe Biden, ha continuado esta política. Existe la preocupación de que China pueda reducir o detener las exportaciones de tierras raras críticas si las tensiones sobre Taiwán o el Mar de China Meridional se intensifican en un conflicto abierto.
Respuesta de la UE: CRMA tiene como objetivo reducir la dependencia extranjera
La UE también ha reconocido los peligros de la dependencia extranjera. “El litio y las tierras raras pronto serán más importantes que el petróleo y el gas”, destacó la Presidenta de la Comisión Europea Ursula von der Leyen en su discurso del estado 2022 de la Unión. “Para 2030, nuestra demanda de estos metales de tierra rara aumentará cinco veces”, dijo. “Como resultado, estamos presenciando una raza global para el suministro y reciclaje de materias primas críticas”.
Se siguieron a la acción palabras fuertes. Después de más de una década de estudio y creación de consenso, la UE adoptó la Ley de materias primas críticas (CRMA), que entró en vigor en mayo de 2024.
La CRMA estipula que para 2030, 10% el consumo anual de la UE debe ser minada internamente, 40% procesada internamente, y 25% de la elaboración de desechos y materiales de final de vida reciclados en el país. La ley también establece que la UE no debe tener más origen que 65% de cualquier materia prima estratégica de un solo país.
Excitement over major rare land discovery in Norway
La estrategia de CRMA a largo plazo se basa en cuatro pilares, el primero de los cuales es la minería. Ha habido mucha emoción en los medios de comunicación sobre esto recientemente. En junio de 2024, Rare Earths Norway anunció el descubrimiento del mayor depósito de tierra rara conocido en Europa. El depósito, conocido como Complejo Fen Carbonatite, se encuentra en la punta sur de Noruega en el sitio de un volcán extinguido.
Contiene materiales clave para vehículos eléctricos y turbinas eólicas
Según el Código de Reservas Conjuntas de mineral de 2012, se estima que el depósito de Fénico contiene 559 toneladas métricas con 1,57% de los óxidos de tierra raras (TREO) - equivalente a 8.8 toneladas métricas de TREO con “prospectos razonables para la extracción económica”. También incluye una estimación 1.5 toneladas de tierras raras magnéticas, que se utilizan en vehículos eléctricos y turbinas de viento.
También hay un potencial más positivo. Las estimaciones actuales para las tierras raras se basan en la perforación hacia abajo 468 metros debajo del nivel del mar, mientras que las fuentes geológicas noruegas sugieren que los depósitos pueden extenderse a 1.000 metros debajo del nivel del mar.
Si bien la escala del descubrimiento es significativa, la cuestión clave sigue siendo la breve duración de la minería industrial y cuánto tiempo tomará antes de que el depósito haga un importante contribución a la demanda europea de tierras y metales raros.
Según un informe de Reuters, Noruega no miembro de la UE sólo podría suministrar alrededor 10% de la demanda de la tierra rara de la UE para 2031.
Problemas de aplicación para otros aspectos de la CRMA
Además de la minería, la CRMA tiene otros tres pilares estratégicos: procesamiento, Reciclaje, y diversificación de la oferta. Hay desafíos en la aplicación de todos ellos.
Procesamiento
El CRMA se dirige principalmente a tierras raras como neodimio, praseodymium, disprosium, y terbium, que se utilizan para producir imanes para baterías eléctricas y turbinas de viento. Sin embargo, hay un gran vacío: las importaciones de imanes terminados hechas en China son no cubierto.
La empresa Material de rendimiento de Neo está construyendo una fábrica de imanes permanentes en Estonia que, dentro de dos a tres años, se espera que produzca 2.000 toneladas anuales - suficientes imanes para cerca Vehículos eléctricos de 1,5 millones de. Neo estima que sus imanes costarían USD 20–50 más por vehículo que los imanes chinos importados. No está claro si los fabricantes están dispuestos a sufragar estos costos adicionales.
Reciclaje
Según lo dispuesto Adamas Intelligence, en 2023 casi 21.000 toneladas de imanes permanentes fueron descartados en Europa — encontrados en teléfonos móviles, discos duros, motores de tracción de vehículos eléctricos, turbinas de viento, máquinas de resonancia magnética y cientos de otros Aplicaciones. Actualmente, menos del 1% de esta cantidad se recicla anualmente. Por lo tanto, todavía hay un largo camino para ir antes de reciclar significativamente reduce la dependencia extranjera en tierras raras.
Diversificación de la oferta
La cuestión fundamental es la rapidez con que se pueden desarrollar fuentes alternativas. La diversificación requiere una cuidadosa consideración. Por ejemplo, el República Democrática del Congo, que exporta 70% del suministro de cobalto del mundo, es políticamente inestable y plantea un riesgo de oferta. Además, China posee el 70% de las minas en el RDC.
¿Necesita el CRMA un quinto pilar más ágil?
Como se ha indicado anteriormente, existen obstáculos importantes para la aplicación de los cuatro pilares principales de la CRMA. Otro problema es el tiempo — 2030 está todavía más de cinco años de distancia. La reciente decisión de China de detener las exportaciones de la rara antimonía metálica en cuestión de semanas —y las predicciones de nuevas restricciones por delante— pone de relieve la necesidad de que Europa adapte sus esfuerzos mucho más rápido para los desarrollos fuera de la UE.
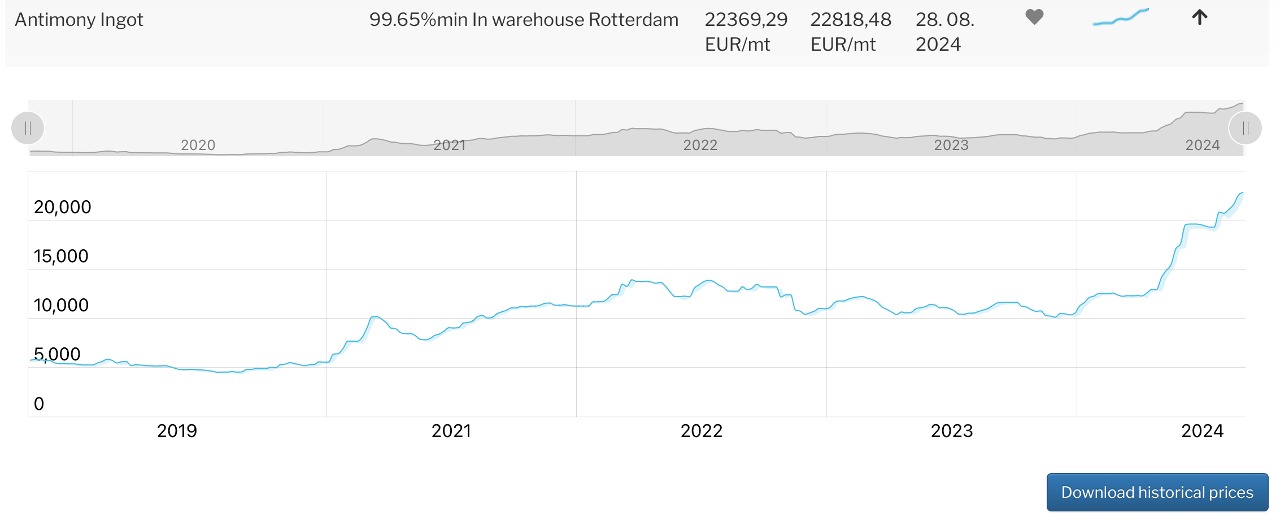
Precios actuales para antimoníaco www.ise-metal-quotes.com
Para ello, puede ser hora de considerar un quinto pilar de la CRMA. Esto incluiría dos elementos clave:
Primera, un órgano consultivo para los encargados de formular políticas de la UE, compuesto por expertos de la industria, instituciones de investigación y gobierno. Este órgano supervisaría tanto los rápidos acontecimientos como las tendencias a largo plazo y formularía recomendaciones concretas.
Segundo, el creación y mantenimiento de una reserva estratégica de la UE de tierras raras. Esto podría implicar intervenciones de mercado específicas para materias primas críticas, en parte basadas en las recomendaciones de la Junta de Asesoramiento.
Es evidente que el establecimiento y la financiación de un pilar de ese tipo que complemente la estrategia existente de la CRMA requeriría un esfuerzo sustancial. El autor espera que este artículo pueda estimular un mayor debate y progreso sobre esta importante cuestión.
Conclusión: Tiempo para una mayor conciencia de la urgencia
La Ley de Materias Primas Críticas de la UE representa un importante paso adelante para proteger a Europa de la dependencia peligrosa de otras naciones para las materias primas esenciales. Sin embargo, como se ha indicado anteriormente, hay problemas para aplicar la CRMA. El plazo de 2030 también se pone en tela de juicio por la velocidad y el alcance crecientes de las restricciones de exportación de China.
En resumen: ¿Estamos adaptándonos lo suficientemente rápido al entorno externo cambiante para asegurar el futuro tecnológico e industrial de Europa?
ISE AG – Agosto 2024