Las tecnologías de energía limpia están impulsando la demanda de minerales críticos
Las tecnologías de energía limpia representaron una parte insignificante de la demanda total de la mayoría de los minerales hasta mediados de 2010, pero hoy la situación ha cambiado. La transición energética ya se ha convertido en un importante impulsor del crecimiento de la demanda total de algunos minerales. Según el Escenario de Desarrollo Sostenible desarrollado por la Agencia Internacional de Energía (IEA), para 2040, la parte de las tecnologías limpias en la demanda total de cobre y raras los elementos de la tierra superarán el 40%, para el níquel y el cobalto —–60–70%, y para el litio— casi el 90% (1).
Desde 2015, los vehículos eléctricos y las baterías recargables se han convertido en los mayores consumidores de litio, superando la electrónica de consumo y contando colectivamente el 30% del total demanda actual. Hoy en día, el sector de batería recargable ya representa al menos el 85% de la demanda global de litio (por lo menos)2).
Reciclaje y procesamiento de baterías de automóviles como nuevo desafío ambiental
Hoy en día, hay casi 60 millones de vehículos eléctricos en funcionamiento en todo el mundo, y este número está creciendo rápidamente. En 2022, esta cifra era sólo 26 millones. El mercado más grande del mundo para vehículos eléctricos, produciendo más del 70% de esos coches, está en China.
En 2014–2015, los consumidores comenzaron a aumentar considerablemente su disponibilidad masiva. La mayoría de los coches eléctricos están equipados con baterías de iones de litio, que tienen una vida útil efectiva de 8 a 12 años, y los primeros lotes de tales baterías, producidos durante el boom, están empezando a fallar en masa, planteando la cuestión aguda de su reciclaje ambientalmente amigable. Se espera que en la próxima década se saquen más de 100 millones de baterías eléctricas de vehículos fuera del servicio. La transición de los combustibles fósiles a los vehículos eléctricos requiere la reestructuración de las cadenas de producción y suministro de materias primas para que sean más eficientes y ecológicamente amistoso. La clave para realizar esta oportunidad es el reciclaje de baterías (4).
Las baterías usadas no son sólo desperdicios, sino también un recurso secundario. Contienen litio, níquel, cobalto, manganeso y material grafito que se puede reutilizar en la producción de nuevas baterías. El reciclaje permite reducir su dependencia de los materiales de importación, especialmente el litio, la mayoría de las reservas del mundo de las cuales se encuentran en China, Chile y Australia.
Política gubernamental regional sobre reciclaje
Los gobiernos de los países que son líderes en la producción y utilización de automóviles eléctricos están aplicando una política activa en el campo del reciclaje de baterías. En la Unión Europea, el Reglamento de la batería, que entró en vigor en 2023, se aplica tanto a las baterías de automóviles eléctricos como a las baterías convencionales de hogar (en inglés)5).
Esta regulación establece objetivos para el contenido mínimo de materiales reciclados para 2031 y 2036. Es especialmente importante que este documento sea también un paso clave para lograr el desarrollo sostenible y reducir la dependencia de los materiales primarios. Según él, por ejemplo, los objetivos mínimos de contenido reciclado para litio en baterías de iones de litio en 2036 deben ser del 12%, y para níquel 15%. En los Estados Unidos, las normas de reciclaje de baterías se gestionan indirectamente mediante la Ley de reducción de la inflación y las orientaciones conexas elaboradas por el Tesoro y los ingresos internos Servicio. La Ley de reducción de la inflación alienta al público a comprar vehículos eléctricos con un crédito fiscal de hasta 7500 dólares. Sin embargo, para que los vehículos sean elegibles para este crédito fiscal completo para automóviles ecológicos, los minerales y componentes utilizados en las baterías de litio iones del coche deben cumplir con nuevos requisitos para fortalecer la cadena de suministro nacional. Por ejemplo, parte del crédito (3.750 USD) está disponible en 2026 si el 80% del costo de los minerales críticos (litio, níquel, cobalto, etc.) fueron minados, procesados o reciclados en el Estados Unidos o país asociado (Estados Unidos de América)6).
China, líder en producción de automóviles eléctricos, cuenta con 162.000 empresas registradas que están involucradas en el reciclaje de baterías. La regulación de la eliminación de residuos de baterías automotriz es una tarea estratégica y se está aplicando mediante especificaciones y planes de los organismos gubernamentales (por ejemplo, los gobiernos)7).
La última edición del Consejo Estatal "Plan de Acción para mejorar el sistema de reciclaje y eliminación de las baterías de vehículos eléctricos" por el Consejo Estatal en 2025 incluye el uso de tecnología digital para monitorear el movimiento de baterías durante su ciclo de vida, asegurando la trazabilidad en las etapas de producción, venta, desmantelamiento y eliminación. Las “Especificaciones para el reciclaje integral de las baterías de vehículos eléctricos usados” exigen que el volumen de reciclaje de cascada ( oportunidades de uso) de Las baterías usadas deben ser al menos el 60% del volumen real de reciclaje de baterías usadas. Las nuevas especificaciones también requieren la recuperación efectiva de metales valiosos clave de materiales de batería gastados. En particular, la tasa de extracción de polvo de electrodo después de la trituración y separación debe ser de al menos 98%, con contenido de impureza de aluminio y cobre inferior al 1,5%. La tasa de extracción de litio durante la fundición debe ser al menos el 90%, y las tasas de extracción de níquel, cobalto y manganeso deben ser al menos el 98% (por lo menos)7).
Para las empresas de procesamiento, estas especificaciones requieren RácD activo y la aplicación de tecnologías para el procesamiento de cathode y materiales de ánodo. Gracias a estos requisitos, por ejemplo, los científicos chinos han desarrollado un método ultrarrápido para extraer metales de baterías de iones de litio utilizando glicina: los científicos han logrado extraer 99,99% de litio, 96.86% de níquel, 92.35% de cobalto y 90.59% de manganeso en tan solo 15 minutos (8).
Creación de masa negra y su purificación
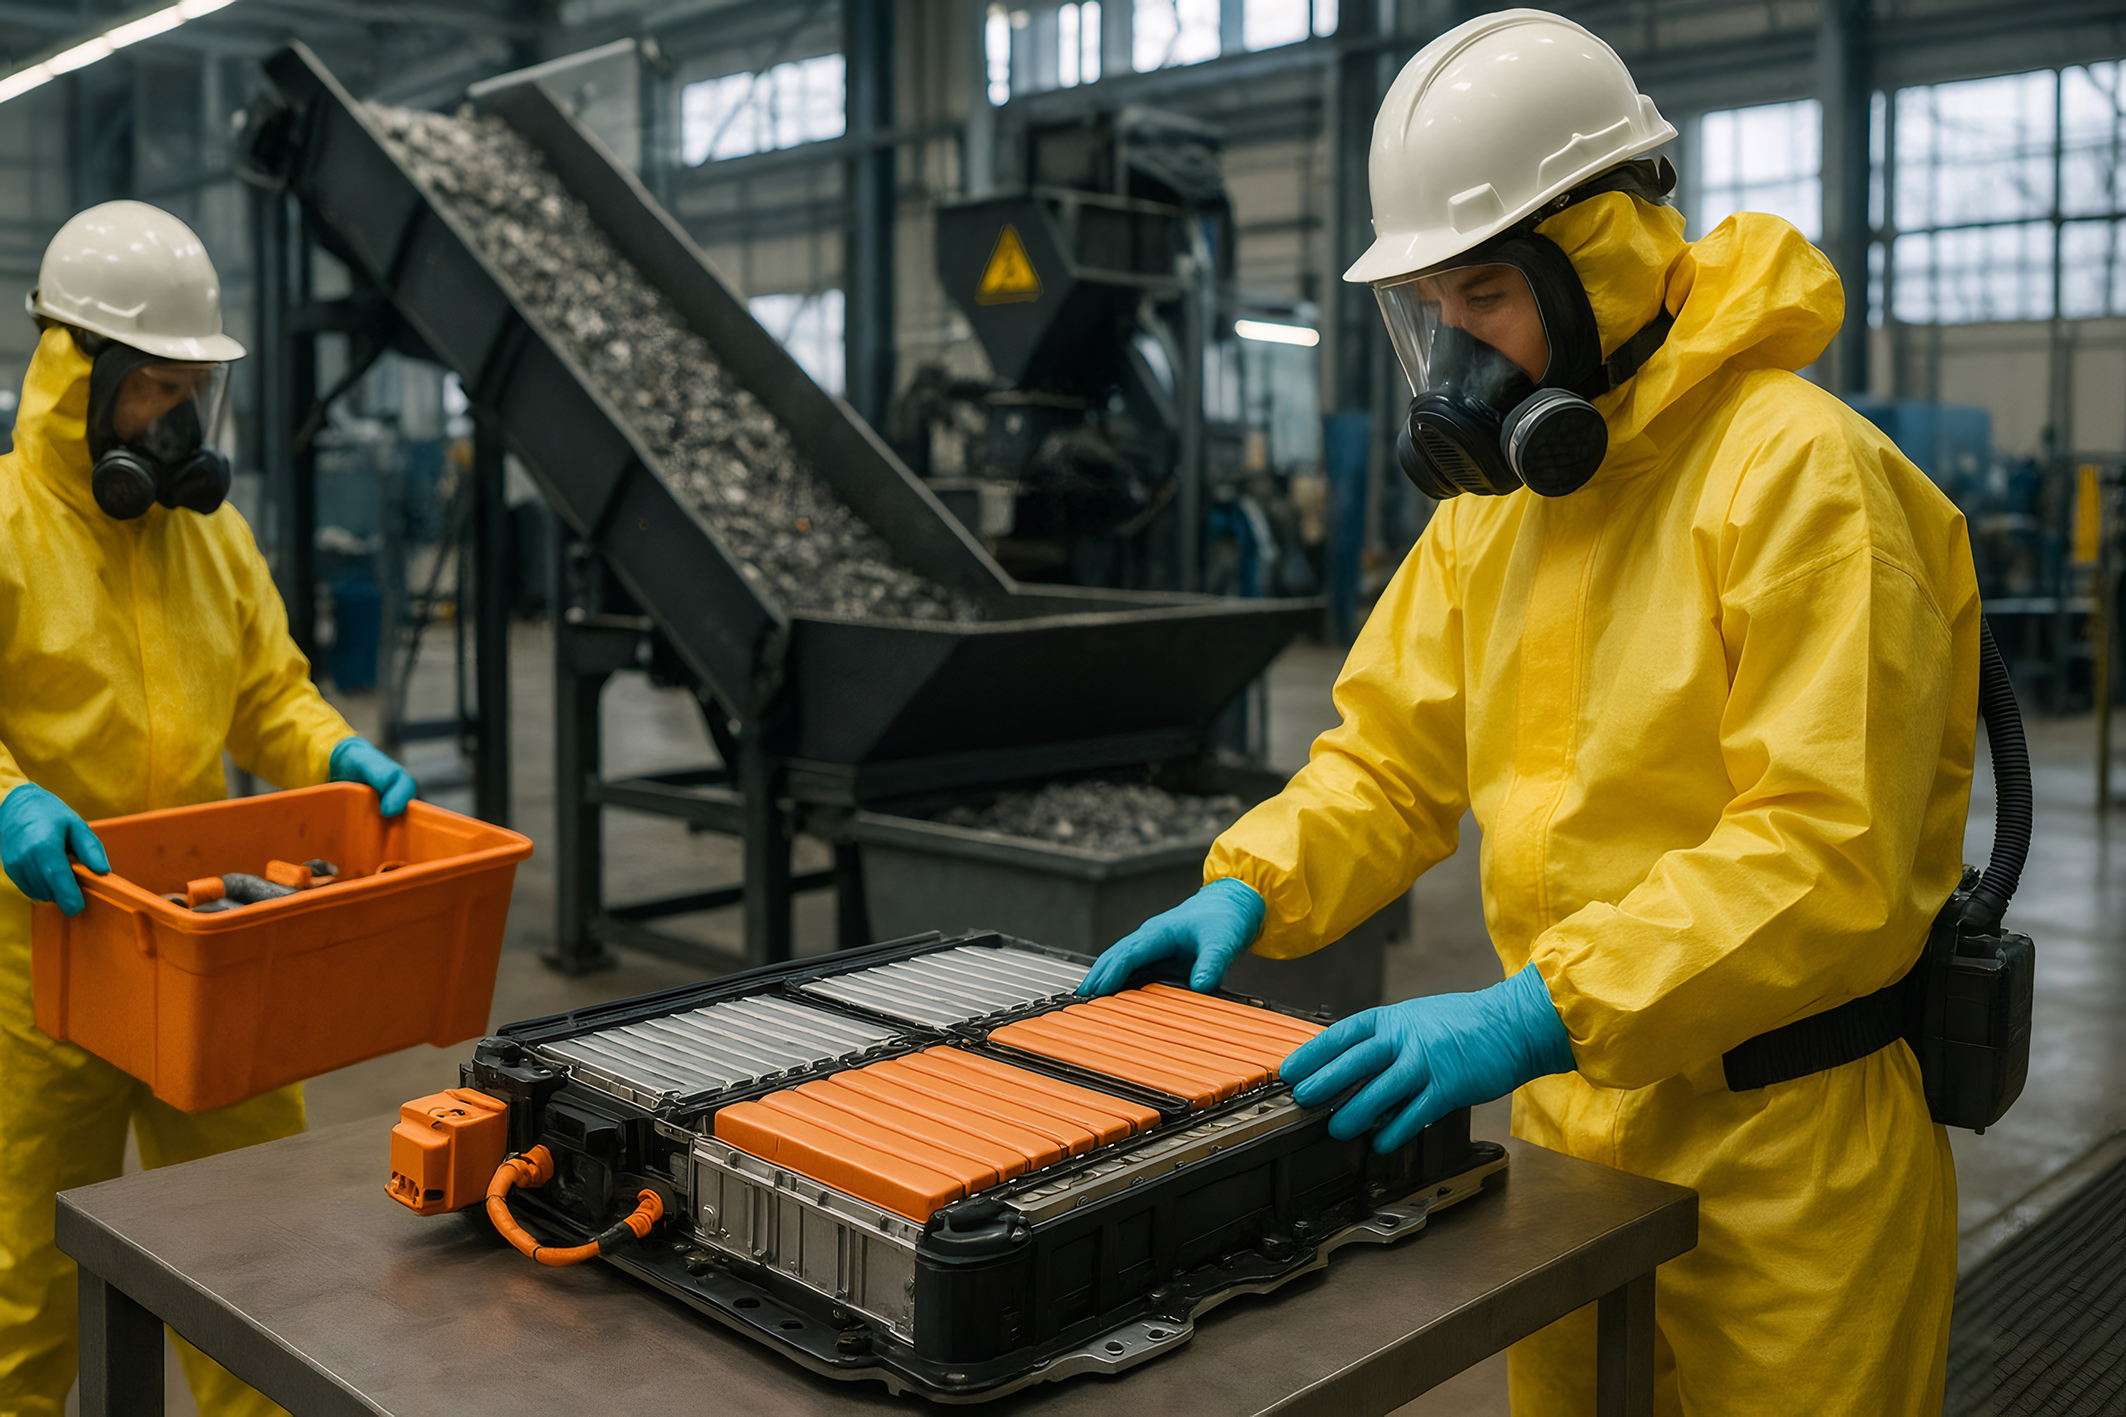
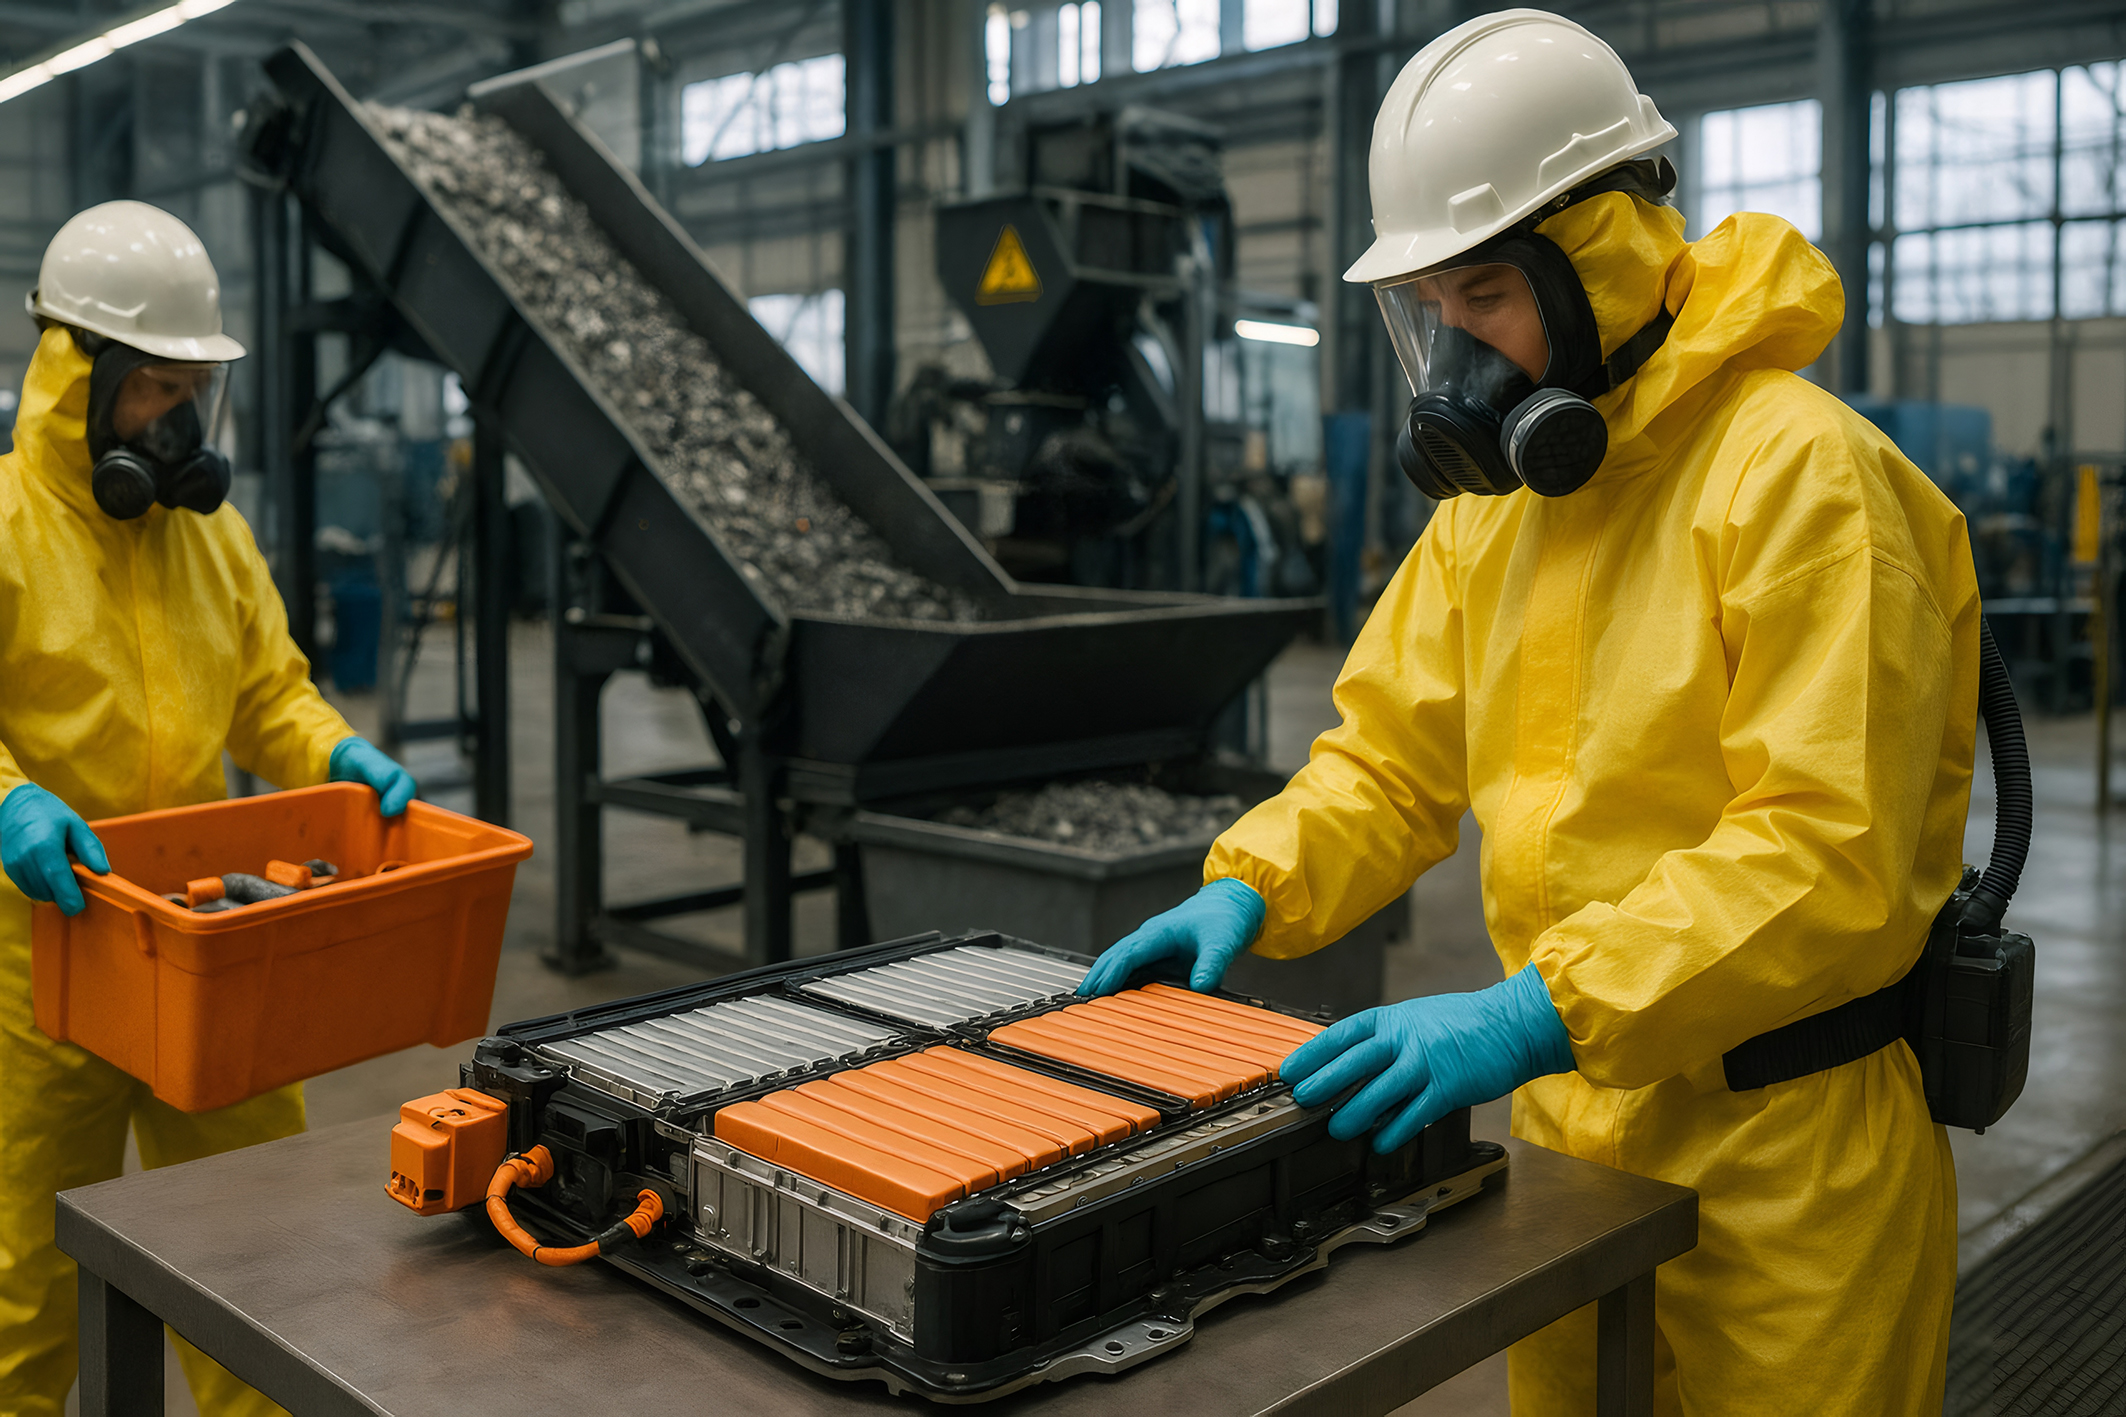
El reciclaje de baterías implica dos etapas principales. El primero es el tratamiento previo, que es donde comienza el reciclaje. Los desechos de baterías suelen ser aplastados y ordenados para formar un material conocido como “masa negra”. La siguiente etapa es la purificación, durante la cual la masa negra se procesa en productos químicos valiosos de litio, níquel y cobalto para su uso en las cátodos de batería. La masa negra se purifica mediante métodos de reciclaje pirometálgicos, hidrometolaresúrgicos o directos. Hydrometallurgy ofrece las mejores tasas de recuperación pero es más caro debido a la gran cantidad de reactivos y agua requerida. La pirometallurgia es tecnológicamente más simple, pero requiere un alto consumo de energía, y el reciclaje directo, que implica la recuperación de materiales activos de cátodo, sigue en el piloto etapa de estudio pero puede convertirse en la solución óptima en el futuro. China domina el mercado mundial tanto para las etapas de pretratamiento como de purificación del reciclaje de baterías. Actualmente, de los aproximadamente 4,5 millones de toneladas de residuos de batería producidos anualmente en todo el mundo, alrededor del 80% se recicla en China, mientras que Europa representa no más del 10% (9).
La segunda etapa del reciclaje es crítica porque convierte materiales reciclados en químicos de alta pureza adecuados para baterías. Se proyecta que la capacidad de reciclaje de masa negra de China casi se triplicará en 2025, con un 89% de la capacidad global (en inglés)10).
Dado que se espera que los ingresos de toda la cadena de valor del reciclaje de baterías, desde la colección hasta la extracción de metales, aumenten a más de 95 mil millones de dólares estadounidenses por año en todo el mundo 2040, esta actividad no sólo será una forma de ahorrar recursos y reducir la dependencia de las cadenas comerciales externas, sino también de grandes empresas (4). Hoy en día, una tonelada de material de batería ya genera alrededor de 600 US-Dollar. McKinsey estima que, en el futuro, el potencial de creación de valor crecerá a un nivel similar al del sector de metales primarios, que es alrededor del 30% dependiendo del precio dinámica (4).
Plantas recicladoras en Europa
El segundo mercado más grande para el reciclaje de baterías es Europa. A finales de 2023, la capacidad máxima total para el reciclaje primario de residuos de batería en la Unión Europea era de alrededor de 200.000 toneladas anuales, que es aproximadamente ocho veces menos que en China. La UE tiene principalmente un gran número de pequeñas y grandes empresas de reciclaje primario, que son fáciles de organizar y no requieren grandes inversiones para la construcción. Sin embargo, Europa se encuentra muy por detrás de China en términos de profundidad de reciclaje, con menos plantas de purificación de metales y tecnologías de purificación. Hoy, la UE exporta masa negra para procesar a Asia, creando así una escasez de capacidad en plantas de purificación, que junto con la alta inversión necesaria para la planta la construcción y la falta de grandes compradores nacionales, no contribuye a la competitividad del mercado europeo de reciclaje. Los productores informan que entre el 60% y el 80% de la masa negra producida en la UE se exporta para su procesamiento a otros países, actualmente Corea del Sur en particular, pero en el futuro posiblemente cada vez más a Indonesia o China. La exportación de masa negra de Europa también se ha visto facilitada por precios de metal más bajos en comparación con 2022–2023, lo que ha ocasionado una disminución del valor de mercado de la prima secundaria materiales, mientras que los jugadores asiáticos con enormes capacidades han aumentado la demanda y los precios de la masa negra. Por ejemplo, los procesadores coreanos están comprando materias primas a una pérdida para utilizar su capacidad, mientras que las fábricas de la UE están ociosas. Así, la situación actual en los mercados europeos favorece la exportación de masa negra fuera de la UE (11).
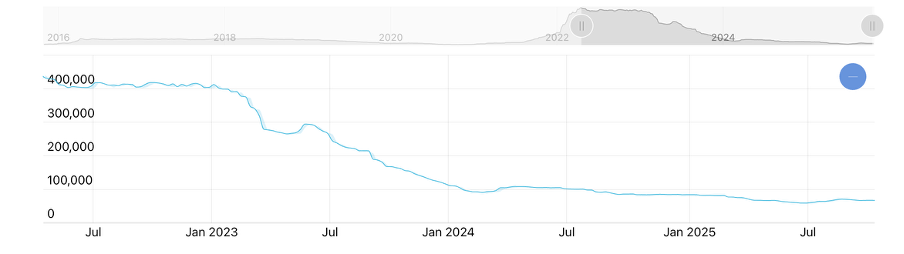
Caída en los precios de litio en 2022-2023 (Fuente: https://ise-metal-quotes.com)
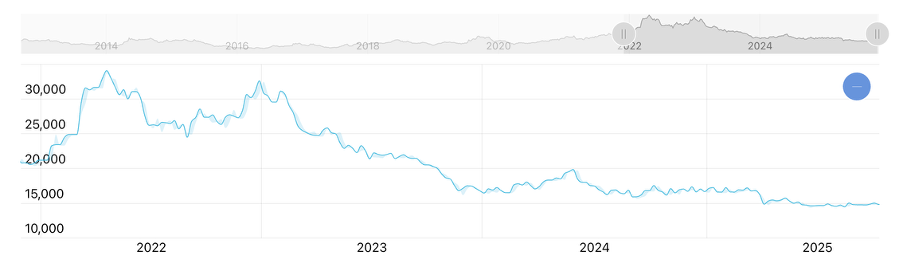
Caída en los precios del níquel en 2022-2023 (Fuente: https://ise-metal-quotes.com)
Según datos del Instituto Fraunhofer de Investigación de Sistemas e Innovación, alrededor de una cuarta parte del mercado europeo de reciclaje de baterías de iones de litio en la UE está compuesto por Las empresas asiáticas, otro 68% son americanas, y de las plantas de reciclaje europeas tradicionales restantes, más de la mitad son empresas alemanas. Entre los principales recicladores del mercado de la UE se encuentran los Umicore de Bélgica, con divisiones en Finlandia, Alemania y Polonia, el grupo SK TES de Corea del Sur, con plantas en Francia, Hungría, los Países Bajos y Alemania, y SungEel HiTech de Corea del Sur, el más activo de Europa, que representa la mayor parte de la capacidad de masa negra europea, produciendo un total de alrededor 200.000 toneladas anuales. Para 2025, SungEel HiTech tendrá plantas en Hungría, Alemania y Polonia, mientras que la construcción de la planta de SungEel en España sigue en fase de desarrollo (en inglés)12).
Plantas de procesamiento en los EE.UU.
Estados Unidos históricamente ha estado muy lejos detrás de China y la UE, hasta 2021, casi toda la masa negra estadounidense fue a Asia, principalmente Corea del Sur. Sin embargo, con la introducción de medidas de apoyo y estímulo gubernamentales, el mercado de procesamiento ha experimentado un crecimiento explosivo de la inversión en la industria desde 2022. Para 2030, se espera que la industria crezca al menos cinco veces. Gracias a la mencionada Ley de reducción de la inflación y a la Ley de infraestructura bipartidista, que en conjunto proporcionaron subvenciones por un total de 6.36 millones de dólares, para 2024, aproximadamente 20 grandes En los Estados Unidos se han construido empresas y proyectos de diversos niveles de procesamiento. Según el Departamento de Energía de los Estados Unidos (2024), basado en un inventario de todas las plantas, se encontró que en 2024 las plantas estadounidenses eran capaces de producir hasta ¬175.000 toneladas de negro masa y refinando profundamente alrededor de ~35.000 toneladas de masa negra. Para 2030, se planea aumentar esto por lo menos 5 veces. El mercado regional de procesamiento en los Estados Unidos está representado por tres grupos. Los grandes centros se encuentran en las regiones de los Grandes Lagos y el Medio Oeste (Ohio, Michigan, Nueva York), el Sureste (Carolina del Sur, Georgia, Kentucky) y el Sudoeste (Nevada y Arizona) — el centro histórico de la minería e hidrometolourgia (Materiales de madera roja, ABTC).
El primer grupo, en Rochester, Nueva York, alberga la planta de procesamiento profundo de baterías Li-Cycle más grande de América del Norte. La planta recibe masa negra de fábricas americanas y europeas, es un socio de Glencore, y produce carbonato de litio y una mezcla de níquel y hidroxidos de cobalto. En el suroeste, en Nevada, está Redwood Materials, un proyecto del antiguo ingeniero de Tesla JB Straubel. La planta recibe subvenciones del DOE y lleva a cabo un ciclo completo de reciclaje: colección, desmantelamiento, procesamiento y producción de materiales de cátodo y ánodo. En el sureste, en Georgia, es SungEel HiTech USA, parte del mismo grupo surcoreano que construyó la planta en Hungría. La planta se centra en producir masa negra para exportar a Corea. Las principales fuerzas que impulsan el rápido desarrollo del sector del reciclaje en los Estados Unidos son la regulación gubernamental. y fuertes incentivos gubernamentales, en particular la obligación de los fabricantes de utilizar materiales reciclados en EVs estadounidenses para recibir créditos fiscales de hasta 7500 dólares, así como créditos fiscales para empresas a cambio de utilizar materiales reciclados.
Resultados y pronósticos
El mercado de reciclaje de baterías está experimentando un rápido crecimiento, y hoy en día China es el líder indiscutible en este campo. Las empresas asiáticas no sólo han construido una enorme capacidad, sino que también han establecido ciclos tecnológicos cerrados, desde la colección de baterías hasta la producción de materiales de cátodo. Europa, por otro lado, está atascada a mitad de camino: La mayor parte de la producción se limita al procesamiento preliminar, y la mayor parte de la masa negra se envía a la asia para el reciclaje. Los estados unidos están alcanzando rápidamente a sus rivales, lanzando una ola de incentivos fiscales e de inversión, pero incluso allí, la limpieza profunda y la refinación de metales sigue siendo un débil enlace: un enlace que el este todavía mantiene. Los próximos años verán un nivel de fuerzas en el mapa mundial de reciclaje de baterías. China mantendrá su liderazgo, como antes, pero su parte disminuirá gradualmente. Ya se han planeado adiciones masivas de capacidad en América del Norte y Europa, y según estimaciones de la IE, para 2030 los estados unidos representarán alrededor del 10% de metal global Capacidad de extracción, y europe por alrededor del 5%. Esta será una carrera difícil para la europa: sin pasos decisivos para retener las materias primas: clasificación estricta de masa negra como desechos peligrosos, priorización del procesamiento y apoyo domésticos para el material de cátodo producción - el continente corre el riesgo de estar permanentemente arraigado en el papel de un exportador de valor añadido. Si se aplican las recomendaciones de ifri, el crecimiento real en el segmento de procesamiento profundo es posible después de 2026-2027. Los Estados unidos, por el contrario, están siguiendo un camino de industrialización activa: Las exenciones fiscales y las subvenciones de infraestructura están creando incentivos para la rápida expansión de la capacidad para el procesamiento y producción de sales de litio, precursores de mhp y catode. Incluso si la situación política cambia en el futuro, la base tecnológica e de inversión establecida permitirá a América del Norte mantener su posición como la segunda mayor centro de procesamiento mundial después de la asia.